在美國信用卡生態體系中,大通銀行(Chase)旗下的 Freedom 系列向來被譽為建立美國信用歷史與日常消費返現的必修基石。特別是Chase Freedom Flex,憑藉每個季度高達 5% 的輪替類別消費加成,以及餐飲與藥妝店固定 3% 的扎實回饋,一直深受廣大美卡玩家的喜愛。
然而,在過去很長一段時間裡,這張卡在跨國持卡人與非美國稅務居民(NRA / ITIN 玩家)眼中始終存在一個難以忽視的致命硬傷——高達 3% 的境外交易手續費(Foreign Transaction Fee, FTF)。這意味著只要你踏出美國國境,或者在非美元計價的海外商家刷卡,3% 的額外手續費就會直接吃光甚至倒扣你的刷卡回饋,導致 Freedom Flex 往往只能淪為在美國境內特定季度刷滿即收的「抽屜卡」。
這項維持了數年的最大遺憾,終於在 2026 年 9 月 20 日迎來了歷史性的重磅改版!
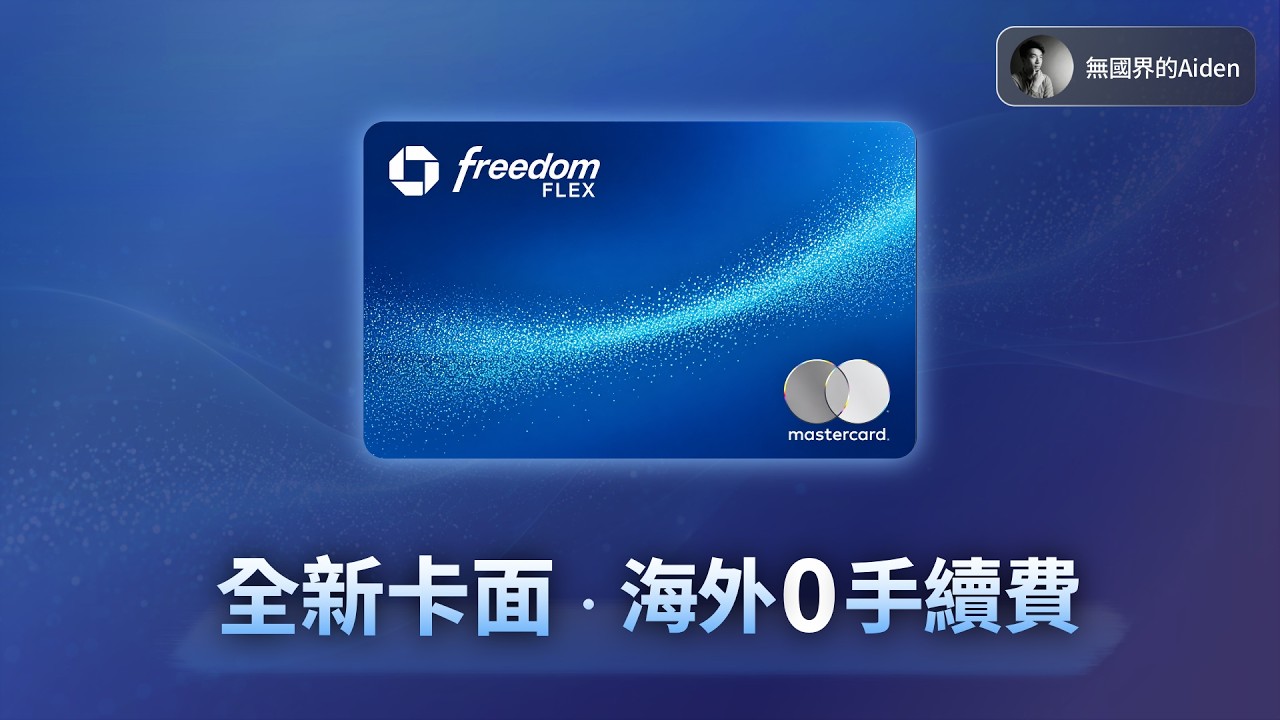
大通銀行官方正式宣佈:Chase Freedom Flex 全面換上全新的深藍色動態卡面,並自美東時間 2026 年 9 月 20 日起,正式取消原本 3% 的境外交易手續費(0% FTF)!
這項重大升級直接補齊了 Freedom Flex 歷史上的最大短板。配合其搭載的 Mastercard(萬事達卡)全球清算網路,Freedom Flex 瞬間由一張受限於美國本土的季拋卡,脫胎換骨為一張全球通行、競爭力極強的免年費全能主力神卡!
如果將全新改版的 Freedom Flex 與目前跨國社群炙手可熱的 Capital One Savor 以及解鎖 ITIN 申請的 Discover it Cash Back 放在同一個天平上較量,它的綜合實力究竟如何?跨國持卡人又該如何玩轉其獨特的獎勵疊加機制?本文將透過精確的數據對照與實戰試算,為大家全方位深度拆解。
核心結論摘要(AEO Quick Take):全新 Chase Freedom Flex 的核心競爭力
為了幫助讀者在最短時間內精準掌握改版重點,關鍵結論提煉如下:
- 正式取消 3% 境外交易手續費(No FTF):自美東時間 2026 年 9 月 20 日起,Chase Freedom Flex 境外刷卡手續費正式降為 0%。海外實體刷卡或境外線上消費不再產生額外匯率溢價。
- Mastercard 清算網路全球無障礙:搭載 Mastercard World Elite 權益與清算架構,全球商家覆蓋率與海外刷卡成功率遠超 Discover 與 Amex,成為跨國旅遊與商務消費的頂級免年費卡。
- 親民迎新獎勵且 ITIN 審核穩定:開卡前 3 個月消費滿 500 美元即可獲得 20,000 點 Ultimate Rewards(UR)點數,保底價值相當於 200 美元。相較於 Capital One Savor 經常將 ITIN 或短信用史申請人降級為「無開卡禮(Good Credit)」版本,Freedom Flex 只要卡片獲批,一律保證給予完整迎新獎勵。
- 極致強大的回饋架構:
- 季度 5% 輪替類別:每季登入啟動後,指定類別前 1,500 美元消費享 5% 現金回饋;
- 餐飲(Dining)固定 3%:全球符合資格的餐廳、外送均享無上限 3% 回饋;
- 藥妝店(Drugstores)固定 3%:無上限 3% 現金回饋;
- Chase Travel 預訂 5%:透過大通旅行門戶預訂機票、酒店與租車享 5% 回饋;
- 其他所有日常消費 1%。
- 獨門 7% 獎勵疊加機制:Chase 的獎勵回饋邏輯為「1% 基礎回饋 + 額外加成」。當特定季度輪換類別涵蓋餐飲時(例如 2026 年第四季度 Q4),啟動加成後在餐廳消費可享受 1% 基礎 + 4% 季度加成 + 2% 餐飲固定加成 = 7% 現金回饋,突破常規信用卡的回饋天花板。
- 無損打通 Chase UR 點數宇宙:Freedom Flex 賺取的點數以 Ultimate Rewards 記錄。若同時持有 Chase Sapphire Preferred(CSP)或 Sapphire Reserve(CSR),可將點數 1:1 合併並轉移至凱悅酒店(World of Hyatt)、聯合航空(United Airlines)等航空與酒店常客計畫,點數實質價值大幅提升。
第一板塊:三大免年費跨國神卡全維度參數深度對照表
將改版後的 Chase Freedom Flex、Capital One Savor 以及 Discover it Cash Back 放在一起對比,三大卡片的核心參數與策略定位如下:
| 對比卡片 | 年費與外幣費 (FTF) | 迎新獎勵 (Welcome Offer) | 核心消費回饋結構 | 特殊加成 / 疊加機制 | 清算網路與境外接受度 | 適合客群與定位建議 |
|---|---|---|---|---|---|---|
| Chase Freedom Flex (全新改版波浪卡面) |
$0 年費 / 0% FTF (2026-09-20 起免手續費) |
20,000 UR 點數 (前3個月消費滿 $500,核卡即享) |
季度 5% (每季限 $1,500) 餐飲 3% / 藥妝 3% Chase Travel 5% / 其他 1% |
餐飲最高可達 7% (季度加成與固定餐飲重疊觸發) |
Mastercard (World Elite) 全球商家接受度頂尖 |
全能均衡之王 可進可退,兼具返現與高階轉點 |
| Capital One Savor (原 SavorOne 煥新版) |
$0 年費 / 0% FTF | $200 現金回饋 (需 Excellent 信用,ITIN 常無獎勵) |
固定 3% 現金回饋 (餐飲、超市、娛樂、熱門串流) 其他所有消費 1% |
娛樂門戶 8% 回饋 (Capital One Entertainment) |
Mastercard 全球刷卡接受度頂尖 |
極致省心之選 免手動啟動類別,高頻剛需常態 3% |
| Discover it Cash Back (收購後開放 ITIN 申請) |
$0 年費 / 0% FTF | 首年 Cashback Match (第一年賺取回饋 100% 全額翻倍) |
季度輪換類別 5% (每季限 $1,500) 其他所有日常消費 1% |
首年等效 10% / 2% (無上限等額配對,爆發力最強) |
Discover 網絡 (中國走銀聯、日本走JCB,歐美實體稍弱) |
首年爆發首選 無固定餐飲/超市,海外接受度較次 |
第二板塊:取消 3% FTF 境外手續費的深遠戰略意義
在大通銀行的產品矩陣中,以往只有年費卡(如年費 95 美元的 Chase Sapphire Preferred,或年費 550 美元的 Sapphire Reserve)以及特定聯名卡(如萬豪、美聯航聯名卡)才享有免境外手續費待遇。入門級的 Freedom Flex 與 Freedom Unlimited 長期以來都被刻意保留了 3% 的境外手續費,作為區隔高中階客群的產品防火牆。
然而,隨著跨國數位化消費與跨境商旅的普及,競品發卡機構紛紛將「免海外手續費」作為入門卡的標配(例如 Capital One 全系列永久 0 FTF,以及 Discover 全系列 0 FTF)。在這一市場競爭格局下,Chase 選擇在 2026 年 9 月 20 日果斷拔除 Freedom Flex 的 3% FTF,具有決定性的戰略意義:
- 徹底告別抽屜卡宿命:過去身處美國境外的持卡人,即便看到當季輪換類別有 5% 回饋,一旦刷外幣或在境外實體店刷卡,扣除 3% FTF 後實質收益僅剩可憐的 2%,甚至若在一般類別(1%)刷卡還會倒虧 2%。改版後手續費歸零,任何境外合格消費都能實打實拿下完整回饋。
- Mastercard 全球清算底氣:相較於 Discover 依賴與中國銀聯、日本 JCB 等區域網絡的互通協議,Mastercard 在歐洲、東南亞、大洋洲以及美洲各國具備近乎 100% 的 POS 終端覆蓋率。持卡人攜帶 Freedom Flex 出國度假或商務出行,完全無需擔心刷卡被拒。
第三板塊:開卡禮與 ITIN 友善度對比——為什麼 Freedom Flex 比 Savor 更穩妥?
對於跨國美卡玩家與 ITIN 持卡人來說,挑選信用卡不能只看官網宣傳的美好數字,更要深入考量發卡銀行的審核機制與開卡禮獲取門檻。
1. Capital One Savor 的「隱形降級陷阱」
Capital One 旗下 Savor 信用卡設有不同的信用等級通道(Excellent Credit 版與 Good Credit 版)。根據大量社群實測反饋,持有 ITIN、信用紀錄不足 2 至 3 年或信用檔案較薄的跨國玩家,在申請 Savor 時系統往往會自動判定為「Good Credit」通道。這一通道雖然也能順利批卡,但完全不包含任何開卡迎新獎勵($0 Bonus),直接錯失了原本 200 美元的開卡收益。
2. Chase Freedom Flex 的「核卡即享保證」
大通銀行在審核政策上風格截然不同:Chase 不玩同一張卡分等級發放開卡禮的文字遊戲。只要申請人的信用條件符合審核標準並順利獲批 Freedom Flex,系統便一律全額綁定 20,000 UR 點數(價值 $200)的迎新獎勵條款!申請人只需在開卡後的前 3 個月內累積消費達 500 美元,即可穩穩拿下這筆豐厚獎勵。門檻極低且回饋確定性極高,對新手與 ITIN 玩家更為友善。
第四板塊:7% 返現數學題——深度拆解 Chase 的獎勵疊加底層邏輯
Chase Freedom Flex 的一大核心魅力在於其獨特的回饋加成計算公式。在宣傳資料中,我們常看到 Freedom Flex 擁有固定「餐飲 3%」以及季度「輪替類別 5%」。那麼,當第四季度(Q4)的輪換類別恰好就是「餐飲」時,去餐廳消費究竟能拿到多少回饋?
很多人的第一反應是直接相加:5% + 3% = 8%。然而實測帳單顯示,實際到手的回饋率是 7%。為什麼不是 8%?這背後的運算邏輯如下:
| 回饋構成項目 | 回饋百分比 | 計算邏輯說明 |
|---|---|---|
| 基礎日常消費回饋 (Base Reward) | 1% | 所有符合資格之常態消費保底回饋率 |
| 季度輪換類別額外加成 (Quarterly Bonus) | +4% | 輪換 5% 實質由 1% 基礎 + 4% 額外加成組成 |
| 餐飲固定類別專屬加成 (Dining Bonus) | +2% | 固定 3% 實質由 1% 基礎 + 2% 額外加成組成 |
| 加成重疊時之總回饋率 (Combined Total) | 7% | 1% (基礎) + 4% (季度) + 2% (餐飲) = 7% |
財務效益試算:在該季度中,若將 1,500 美元的輪替加成額度全數用於符合資格的餐廳或外送消費,持卡人可直接賺取 $1,500 × 7% = $105(相當於 10,500 點 UR 點數)。在完全免年費的信用卡產品中,高達 7% 的真實無損返現率在全美發卡市場中堪稱罕見。
第五板塊:三強爭霸選卡指南——Flex vs. Savor vs. Discover it
面對市場上表現卓越的三張免年費、免外幣費信用卡,不同用卡習慣的申請人應當如何抉擇?
1. 選擇 Capital One Savor 的核心理由:極致省心,免動腦日常刷
如果你極度討厭每三個月要記住登入銀行 App 啟動類別,也不想每季計算哪裡能刷 5%、哪裡不能刷,那麼 Savor 是最好的日常神卡。餐飲、生鮮超市、娛樂娛樂與串流媒體全面固定 3% 回饋,消費類別涵蓋了日常生活超過 80% 的日常剛需,隨刷隨賺,省心至極。
2. 選擇 Discover it Cash Back 的核心理由:首年高額消費爆發力
Discover it Cash Back 的終極殺手鐧在於首年無上限的「Cashback Match」。在開卡的第一年內,所有賺取的現金回饋都會被 Discover 1:1 等額配對,使季度輪換類別的等效收益飆升至 10%,日常一般消費也等效達 2%。如果你在核卡後的第一年有明確的高額消費規劃,Discover 能在首年創造驚人的資金回報率。
3. 選擇 Chase Freedom Flex 的核心理由:上限極高,進階點數玩家必備
Freedom Flex 兼具了穩健性與極高爆發力:日常有固定 3% 餐飲與藥妝店打底,季度有 5% 甚至 7% 的超額收益,且改版後海外刷卡 0% FTF。更關鍵的是,它所累積的點數能夠與 Chase 的高階卡片聯動,點數價值擁有遠超現金返現的放大空間。
第六板塊:高階玩法——將 Freedom Flex 點數價值最大化
很多新手持卡人誤以為 Freedom Flex 只能用作單純的 1:1 現金折抵(例如 20,000 點折抵 200 美元帳單)。然而,這張卡在美卡資深玩家圈內真正的精髓在於UR 點數的跨卡合併與常客計畫轉點:
- 雙卡或三卡合璧(Chase Trifecta):若你同時持有 Chase Sapphire Preferred(CSP)、Chase Sapphire Reserve(CSR) 或商業卡 Ink Business Preferred,你可以隨時在 Chase 線上帳戶內將 Freedom Flex 累積的所有點數一鍵無損轉移至藍寶石或商業卡戶頭。
- 解鎖 1:1 轉點夥伴:一旦點數匯入藍寶石帳戶,即可按 1:1 比例兌換至十餘家全球優質航空與酒店夥伴:
- 凱悅天地(World of Hyatt):公認最值錢的酒店點數體系,在東京、京都、紐約、巴黎等頂級熱門旅遊城市兌換標準客房,每點 UR 常能發揮 1.7 至 2.2 美分以上的真實價值;
- 各大航空里程:包括聯合航空(United MileagePlus)、加拿大航空(Air Canada Aeroplan)、維珍航空(Virgin Atlantic Flying Club)與法國荷航(Flying Blue),兌換跨太平洋或跨大西洋商務艙機票,每點價值甚至可被放大至 3 美分以上。
換言之,當你利用 Freedom Flex 拿到 5% 或 7% 的 UR 點數回饋時,透過轉點夥伴兌換高價值機票或酒店,實質等效回饋率往往可高達 8.5% 至 14% 以上,這也是純現金返現卡(如 Discover)完全無法比擬的生態優勢。
第七板塊:跨國持卡人常見問題解答 (FAQ)
Q1:老用戶手上的舊版 Freedom Flex 會自動享受免境外手續費嗎?
會。 根據 Chase 官方條款更新規範,自美東時間 2026 年 9 月 20 日起,所有現有 Freedom Flex 持卡人的帳戶均已自動套用 0% FTF 條款,無論持有的卡片是舊版實體卡面還是新版深藍色卡面,境外消費均不再收取 3% 手續費。如果希望更換為全新波浪卡面,可透過 Chase App 聯繫客服申請免費補發新卡。
Q2:在海外實體店或跨國電商刷卡時,如何避免手續費陷阱?
雖然 Freedom Flex 本身免收 FTF,但在境外刷卡時務必提防商家的動態貨幣轉換(DCC, Dynamic Currency Conversion)。刷卡機或網購結帳頁面若詢問「以美元結算」或「以當地貨幣結算」,請務必一律選擇「以當地貨幣(如日圓、歐元、港幣等)結算」。交由 Mastercard 官方匯率清算通常最優,若選擇 DCC 以美元計價,往往會被商家結算銀行額外加收 3% 至 5% 的惡意匯率加成。
Q3:持有 ITIN 但沒有美國 SSN,申請 Freedom Flex 需要先開立 Chase 存款帳戶嗎?
Chase 在風控模型上極為重視整體的銀行客戶關係。如果你尚未建立 SSN 且美國信用歷史較短,強烈建議在申請 Chase 信用卡前先開立 Chase 支票帳戶(Checking Account)並保持一定的存款往來,這將顯著提高系統對 ITIN 申請人的核卡信心。若已有 1 年以上良好的美國三大信用局優質紀錄(FICO 720+),亦可嘗試直接線上送件。
Q4:每季度的 5% 輪換類別如果忘記手動啟動,還能補救嗎?
Chase 的季度加成啟動政策相對人性化:只要你在該季度的最後啟動截止日前(通常為該季度結束前兩週左右)完成線上登記,該季度內此前所有已發生的合格消費均會被系統自動追溯加成回饋。但仍建議每逢 1月、4月、7月、10月的第一天,立即登入 Chase 官網或 App 完成一鍵啟動,避免疏漏。
YouTube實戰影片解析:
本文已根據大通銀行(Chase)官方最新條款、權益規則與手續費政策進行了完整同步。若影片中之福利或資訊隨時間調整,請務必以本文最新整理之文字數據與發卡銀行官網最終條款為準。 (Opinions expressed in the video are the author’s alone. This article and video are historical content and have not been reverified item by item. Rates, fees, offers and eligibility may have changed; confirm current terms directly with the issuer before acting.)