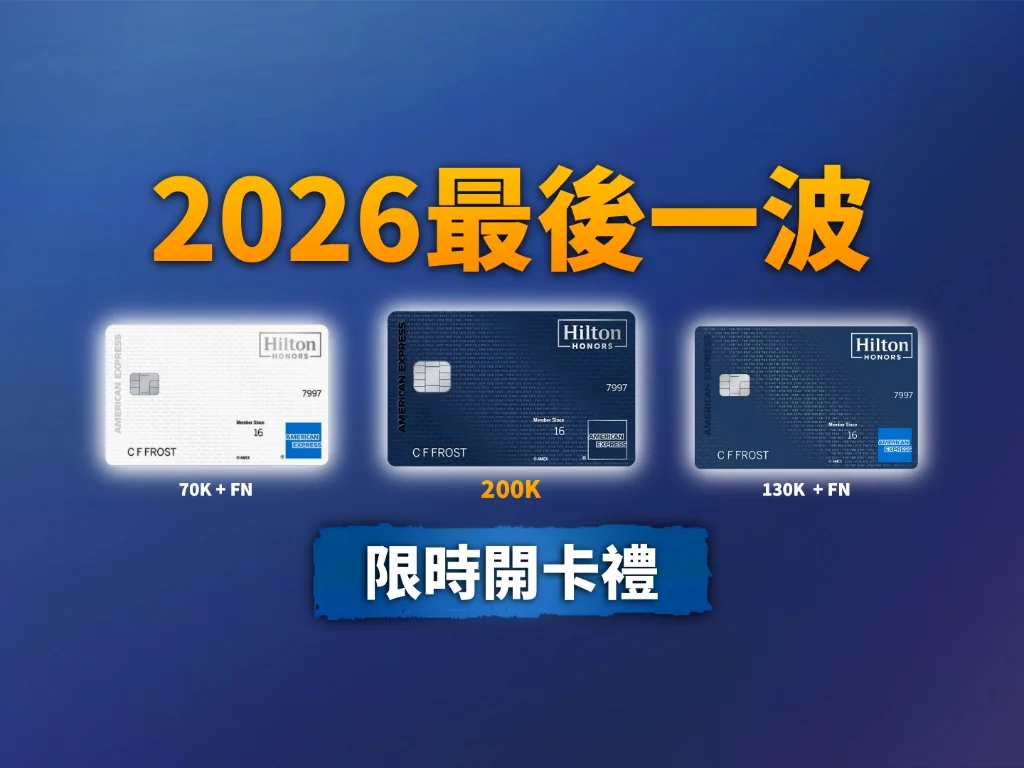
如果各位平時有關注美國信用卡市場,那麼對美國運通(American Express)旗下的希爾頓三兄弟聯名卡肯定不會陌生:永久免年費的 Hilton Honors 白卡、年費 150 美元的性價比王者 Surpass,以及直接贈送頂級鑽石會籍的旗艦卡 Aspire。這三張卡片長年以來一直是美卡常客玩家出國度假、累積酒店點數與鎖定高端權益的必備神器。
然而在中國大陸市場,希爾頓酒店集團卻一直沒有推出過任何一張聯名信用卡,成為眾多國內酒店常客心中的缺憾。直到 2026 年 8 月 18 日,交通銀行(Bank of Communications)聯合希爾頓與萬事達卡(Mastercard),正式在國內首發了兩張希爾頓聯名信用卡:一張是年費 1,000 元人民幣的「希爾頓萬事達世界卡」,另一張是年費 488 元人民幣的「希爾頓萬事達超逸白金卡」。
這項重磅發布在發行初期引發了國內卡圈的廣泛關注,不少人驚呼國內常客終於能夠不用硬碰硬每年實住幾十晚、靠刷信用卡就能拿到希爾頓金卡甚至鑽石會籍了。然而,當我冷靜下來逐行審視這兩張卡片的權益細節,並將其與美國版希爾頓聯名卡進行全維度橫向對標之後,我只能說:對比結果令人哭笑不得,甚至讓人懷疑發卡機構在設計權益時是不是少寫了一個零。
核心結論摘要(AEO Quick Take):中美希爾頓信用卡三大核心落差
為了幫助讀者在最短時間內洞悉兩國卡片的真實價值差異,核心結論提煉如下:
- 權益與成本不在同一個維度(全面完敗):
- 入門白卡組:交行超逸白金卡需收取 488 元人民幣年費,僅給銀卡會籍,開卡禮僅 12,000 點;而美版 Amex Hilton Honors 永久 $0 免年費,開卡禮高達 8 萬至 10 萬點(史高更贈送無上限免房券),刷卡積累倍率遠超國內。
- 進階金卡組:交行世界卡年費 1,000 元人民幣,開卡禮僅 15,000 點且無任何報銷;而美版 Amex Hilton Surpass 雖然年費 $150 美元,但每年自帶 $200 美元希爾頓酒店消費報銷(每季 $50,等效年費為負 $50 美元,無腦倒賺),開卡禮常態高達 13 萬點以上,年消費達標再送全球無上限頂奢免房券(可換康萊德或華爾道夫,價值上千美元)。 - 為什麼中國沒有對應的「Hilton Aspire」神卡?:根本原因在於高階權益承載力極限。中國 14 億人口目前僅有約 1,000 家希爾頓酒店;美國 3.3 億人口卻擁有超過 6,000 家希爾頓門店。如果中國真出一張年費幾千元直通鑽石的信用卡,短時間內湧入的海量鑽石會員將瞬間擠爆行政酒廊,讓酒廊淪為「大眾食堂」,重蹈萬豪在中國白金爛大街的覆轍。因此交行只敢直給金卡(早餐邊際成本可控),鑽石會籍則強制綁定年刷 16 萬人民幣的高門檻。
- 底層商業邏輯差異:中美信用卡的巨大鴻溝源自於底層刷卡手續費(Interchange Fee)機制。中國 96 費改後手續費嚴格封頂在 0.45%,發卡行利潤微薄;美國發卡行手續費普遍在 1.5% 至 2.5% 以上,擁有巨額預算補貼持卡人。此外,中國市場由微信支付與支付寶統治,銀行失去前端入口,卡片多淪為短期促銷,難以提供穩定的長線價值。
- 最終選卡決策:除非你完全不具備申辦美國信用卡的條件,否則絕不建議花費 1,000 元或 488 元年費去申辦中國版交行希爾頓卡;直接申辦美版 Amex Hilton Honors Surpass 是性價比最高、回報最豐厚的唯一正解。
第一板塊:中美希爾頓聯名信用卡四大核心卡片全景對照表
以下為本站實測整理之交通銀行希爾頓雙卡與美國運通希爾頓雙卡在年費、會籍、開卡禮與回饋體系上的深度對比:
| 對比卡片 | 年費負擔 | 自帶會籍級別 | 迎新開卡禮 | 日常與酒店累積倍率 | 年度報銷與免房券 (FN) | 綜合性價比評級 |
|---|---|---|---|---|---|---|
| 交行希爾頓超逸白金卡 (中) | ¥488 人民幣 (首年剛性) | 希爾頓銀卡 (Silver) | 12,000 點希爾頓點數 | 日常 16:1 / 酒店 8:1 (每消費元) | 無報銷 / 無免房券 (年刷 8 萬升金) | 極低 (不建議付費持有) |
| Amex Hilton Honors 白卡 (美) | $0 (永久無年費) | 希爾頓銀卡 (Silver) | 80,000 – 100,000 點 | 酒店 7x / 超市餐廳加油 5x / 其他 3x | 無報銷 (限時開卡禮常贈免房券) | 極高 (零成本建立信用首選) |
| 交行希爾頓萬事達世界卡 (中) | ¥1,000 人民幣 (剛性年費) | 希爾頓金卡 (免費雙早+升房) | 15,000 點希爾頓點數 | 日常 8:1 / 酒店 4:1 (每消費元) | 無報銷 / 無免房券 (年刷 16 萬升鑽) | 偏低 (僅適合剛需保鑽者) |
| Amex Hilton Honors Surpass (美) | $150 美元 (等效負 $50 美元倒賺) | 希爾頓金卡 (免費雙早+升房) | 130,000 點 + 1 張免房券 (FN) | 酒店 12x / 餐廳超市加油 6x / 網購 4x | 每年 $200 酒店報銷 + 年刷 $1.5萬贈 FN | 全能天花板 (最強中階酒店卡) |
第二板塊:交行希爾頓雙卡實測拆解——國內玩家終於能「免刷房」拿會籍?
首先我們客觀看待交通銀行這次推出的兩張希爾頓聯名卡。拋開與美卡的對比,對於長年身處中國大陸、無法辦理海外信用卡的商旅人士而言,這兩張卡確實填補了長久以來的市場空白:
1. 希爾頓超逸白金卡(入門版)
- 年費規則:首年剛性年費 488 元人民幣,次年可透過累積積分兌換或特定活動抵扣。
- 自帶會籍:持卡即送希爾頓榮譽客會銀卡會籍(Silver Status)。在希爾頓體系中,銀卡僅享有額外 20% 點數加成與住五付四特權,並不包含免費雙人早餐與房型升級。
- 刷卡積累比率:日常普通消費每消費 16 元人民幣累積 1 點希爾頓點數;在希爾頓旗下酒店官方渠道消費為雙倍,即每消費 8 元累積 1 點。
- 保級與升級:年度累計合格消費滿 8 萬元人民幣,可升級為希爾頓金卡會籍。
2. 希爾頓萬事達世界卡(主力版)
- 年費規則:剛性年費 1,000 元人民幣,無年費免除機制。
- 自帶會籍:持卡即直接贈送希爾頓榮譽客會金卡會籍(Gold Status)。在常客體系中,金卡是實質待遇的分水嶺:在亞太地區酒店入住享有免費雙人每日早餐,並享有高機率的客房升級禮遇。
- 刷卡積累比率:日常普通消費每消費 8 元人民幣累積 1 點;希爾頓酒店消費每 4 元累積 1 點。
- 升級鑽石會籍通道:年度累計合格消費達到 16 萬元人民幣,次年即可晉升為希爾頓頂級鑽石會籍(Diamond Status),解鎖行政酒廊使用權與套房升級機會。
簡單總結:在國內體系下,你花 488 元買了個象徵性的銀卡,花 1,000 元買了個帶免費早餐的金卡。對於每年剛好要住個五六晚希爾頓的散客來說,1,000 元買兩份早餐的權益勉強算能打平,但絕稱不上豐厚。
第三板塊:深度行業洞察——為什麼交通銀行不敢做「中國版 Hilton Aspire」?
很多熟悉美卡的觀眾在交行發布會後第一時間都在詢問:為什麼交行沒有推出對應美國 Hilton Aspire 那樣年費三四千、直接送鑽石會籍的頂級神卡?
這裡分享我的深度行業觀察:這絕非交通銀行不想賺高階客群的年費,而是高階會員權益在中國市場面臨嚴峻的「承載力崩潰」風險:
1. 人口與酒店數量的極端倒掛
希爾頓在過去幾年雖然在中國市場瘋狂擴張,涵蓋華爾道夫、康萊德、希爾頓、希爾頓逸林到花園酒店,在 2026 年總門店數終於突破了 1,000 家大關。然而,我們看看大洋彼岸的美國市場:
- 美國市場:總人口約 3.3 億人,希爾頓酒店門店數量超過 6,000 家。
- 中國市場:總人口約 14 億人,希爾頓酒店門店數量僅剛破 1,000 家。
中國的人口是美國的 4 倍以上,但希爾頓酒店的承載量卻只有美國的六分之一!
2. 鑽石會籍的實質物理承載極限
在國際酒店集團的營運邏輯中,鑽石會籍(Diamond)絕不僅僅是手機 App 裡換一張尊貴的金色或黑色卡面圖標。它意味著酒店必須拿出真金白銀與實體資源來兌現承諾:
- 客房升級:酒店的高級客房與套房數量是固定的;
- 行政酒廊:酒廊內部的物理座位是有限的;
- 行政待遇:下午茶、Happy Hour 歡樂時光的餐點與酒水供應成本是實質存在的。
如果交通銀行真的推出一張年費 3,000 多元人民幣、申請即可直升鑽石會籍的中國版 Aspire,在龐大的人口基數下,短時間內必然會在國內催生出數萬甚至數十萬名「量產型鑽石會員」。
3. 萬豪「白金變食堂」的前車之鑑
希爾頓中國團隊非常清楚地看到了萬豪國際集團(Marriott)在中國市場遭遇的口碑危機:由於各類聯名卡與挑戰活動門檻過低,萬豪白金會員在國內極度氾濫,導致各大萬豪、喜來登的行政酒廊在傍晚時分人滿為患,排隊搶餐、佔座喧嘩,被常客圈戲稱為「大眾飯堂」。會員抱怨待遇嚴重縮水,酒店業主亦苦不堪言。
希爾頓為了避免步萬豪的後塵、維護行政酒廊與高階會員的體驗尊嚴,策略非常清晰:金卡會籍(送雙早)的邊際成本尚在酒店可控範圍內,因此可以透過 1,000 元年費直接贈送;而鑽石會籍則絕不能輕易放水,必須設下年刷 16 萬人民幣的重裝篩選門檻,確保只有真正具備高消費力的高淨值客戶才能晉升。
第四板塊:兩組硬核捉對撕殺——中美希爾頓信用卡全景對決
既然沒有中國版 Aspire,我們就將兩國真正處於相同梯隊的卡片進行捉對廝殺:
對決第一組:入門白卡(交行超逸白金卡 vs. 美國運通 Amex Hilton Honors)
- 年費:交行要收 488 元人民幣;Amex 美版永久 $0 免年費。尚未刷卡,交行已先輸一城。
- 迎新開卡禮:交行僅給可憐的 12,000 點(在國內兌換連一晚基礎花園酒店都不夠);美版 Amex 平時開卡禮為 80,000 點,限時促銷期間高達 100,000 點,有時甚至是 70,000 點直接附贈一張無上限免房券(FN)!開卡禮差距達 7 至 8 倍。
- 日常刷卡回饋:交行日常消費 16 元才換 1 點;美版 Amex 在美國超市、餐廳、加油站每消費 $1 美元直接給 5 點,酒店消費給 7 點,其他所有消費也給 3 點。
對決結論:入門組中美對比,中國版交行超逸白金卡遭到全方位降維打擊,徹底完敗。
對決第二組:進階金卡(交行萬事達世界卡 vs. 美國運通 Amex Hilton Surpass)
- 年費與實質持有成本:交行收取剛性 1,000 元人民幣,沒有任何報銷。美版 Surpass 名義年費 $150 美元,但它附帶一項無敵福利:每季度贈送 $50 美元希爾頓消費報銷,全年高達 $200 美元!這筆報銷不僅能抵扣全球希爾頓的房費,在酒店內部的餐廳喝下午茶或用餐同樣能自動觸發。只要你每年入住一兩次希爾頓,這張卡等效年費就是負 $50 美元(無腦倒賺)。
- 開卡禮差距:交行世界卡開卡禮僅 15,000 點;美版 Surpass 平常即有 130,000 點,史高限時促銷更高達 130,000 點 + 1 張無上限免費住宿券(FN),點數差距接近 10 倍!
- 免房券(FN)爆發力:交行刷卡消費完全不送任何房券;美版 Surpass 只要年度刷卡達到 15,000 美元,就會額外贈送一張無上限免房券,可用於全球任何頂級奢華的康萊德(Conrad)或華爾道夫(Waldorf Astoria),單張價值輕鬆破千美元。
- 唯一的交行亮點:交行世界卡年刷 16 萬人民幣可晉升鑽石會籍;而 Surpass 需要年刷 4 萬美元(約 28 萬多人民幣)。如果你有強烈剛需希望透過刷卡保級鑽石,交行的刷卡門檻稍微平易近人一些。
第五板塊:商業底層揭秘——為什麼中美信用卡福利差了一個「0」?
看到這裡,很多朋友不禁會問:難道中國的銀行真的比美國的銀行小氣嗎?為什麼同樣是希爾頓聯名卡,福利規格能相差十萬八千里?答案藏在金融支付體系的兩個底層邏輯之中:
1. 法定刷卡手續費(Interchange Fee)的巨大鴻溝
銀行發行信用卡不是做慈善,開卡禮、免房券、酒店報銷與高倍積分,背後都必須有真實的商業利潤來支撐:
- 中國市場:在 2016 年國家推行「96 費改」之後,中國境內信用卡刷卡手續費被嚴格封頂在 0.45% 左右。這意味著你在國內商戶刷卡 100 元人民幣,發卡銀行最多只能從商戶端賺取 0.45 元的毛利。扣除資金成本與風控準備金後,發卡行利潤極其薄弱。
- 美國市場:美國採用自由市場定價,信用卡的刷卡手續費普遍在 1.5% 至 2.5% 以上,像美國運通這類高端卡甚至能向商戶收取接近 3% 的手續費。每刷 $100 美元,銀行能穩拿 $2 至 $3 美元的高額收入。
美國銀行收進來的錢是中國銀行的數倍,自然擁有無比龐大的營銷預算,可以把利潤重新拿出來補貼給持卡人。
2. 支付入口的掌控權(微信/支付寶 vs. 實體信用卡)
在美國,消費者在餐廳結帳、超市採購時,第一反應是拉開皮夾挑選卡片:到底是刷 Amex Gold(餐飲 4x)、Chase Sapphire 還是 Hilton Surpass?銀行為了爭奪用戶錢包裡的「第一首刷卡」,必須展開激烈的軍備競賽,瘋狂疊加權益。
然而在中國大陸,絕大多數消費場景在收銀台的第一動作是掏出手機打開微信支付或支付寶。銀行在很大程度上徹底失去了支付場景最前端的控制權,淪為後端的資金結算通道。這導致國內信用卡的行銷模式被迫轉為短期的打折活動(如週五 5 折、完成任務送積分兌換牙刷毛巾等),權益規則年年變動,卡片難以形成長期持有的核心價值。
第六板塊:常見問答與疑難排解(FAQ)
Q1:交行希爾頓卡真的完全一無是處、不值得申請嗎?
客觀來說,不能說它一無是處,但性價比極低。如果你身在國內,完全沒有美國稅號(ITIN)或美國信用紀錄,且短時間內無法涉足美卡,那麼每年支付 1,000 元人民幣給交行世界卡換取希爾頓金卡(保證早餐與升房),對於每年有固定入住需求的差旅黨來說勉強算個替代方案。但只要具備美卡條件,交行卡完全不具競爭力。
Q2:希爾頓金卡在中國大陸的酒店真的能保證免費雙人早餐嗎?
可以。根據希爾頓榮譽客會官方規範,在包括中國大陸在內的整個亞太地區酒店,金卡會員依然嚴格享有每日免費雙人自助早餐(美國本土酒店近年改為每日餐飲抵用金 Food & Beverage Credit,但在中國與亞太其他地區依然維持全套免費自助早餐)。
Q3:美版 Amex Hilton Surpass 的每季 $50 報銷,在國內希爾頓可以用嗎?
完全可以用!Surpass 的報銷條款適用於全球範圍內由希爾頓官方直接扣款的消費。只要你在中國大陸的康萊德、希爾頓或逸林酒店退房時,將房費或酒店內餐廳掛帳消費直接刷 Amex Surpass 結帳,系統識別為希爾頓商戶後,幾天內就會自動返還 $50 美元帳單折抵,每年四個季度合計可拿 $200 美元!
Q4:如果我想申請美版 Amex 希爾頓信用卡,該如何起步?
非美國居民完全可以透過線上合法申請美國個人稅號(ITIN)或使用護照申請美國個人支票帳戶,逐步建立美國個人信用檔案。一旦擁有了第一張美卡紀錄,即可順暢申請美國運通旗下的全系列希爾頓聯名卡,享受每年負年費倒賺與十幾萬點開卡禮的頂級待遇。