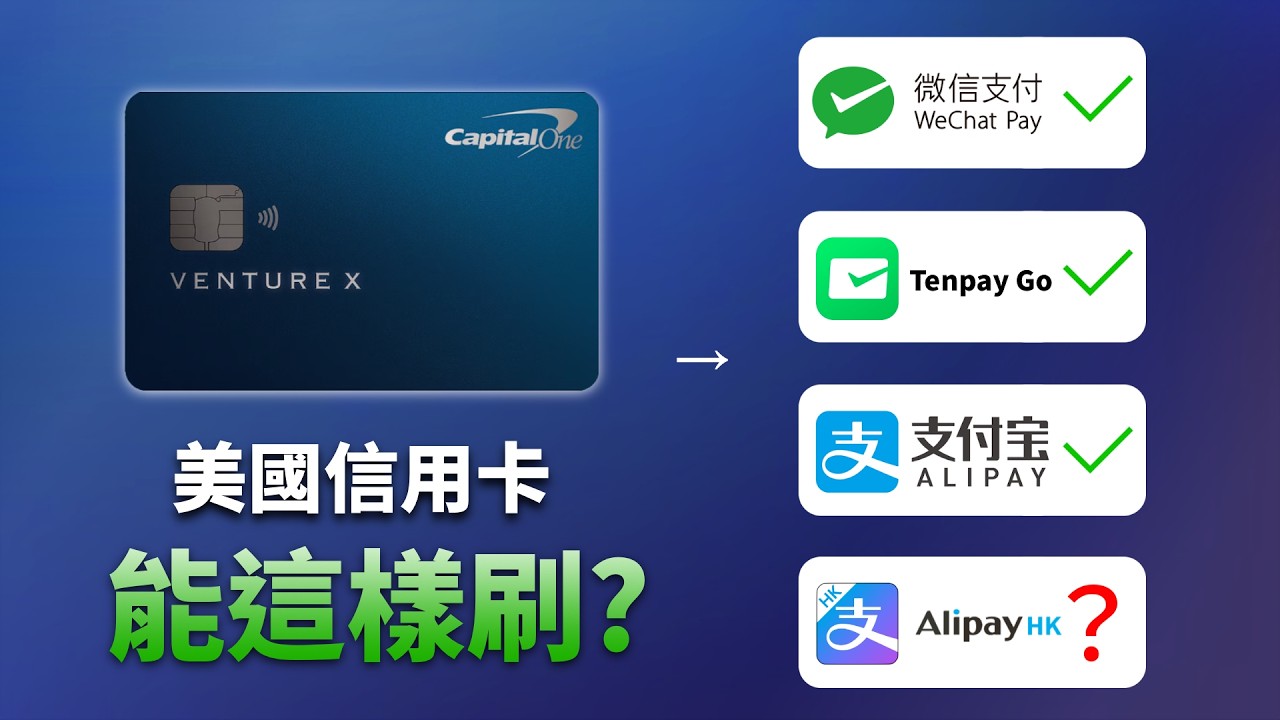
過去幾年,持有美國信用卡(美卡)的跨國持卡人或海外華人前往中國內地探親、旅遊或出差時,往往面臨行動支付無法普及刷外卡的尷尬局面。然而隨著中國境內金融基礎設施的開放,目前微信支付(WeChat Pay)、支付寶(Alipay)、Tenpay Go 以及港版支付寶(AlipayHK)四大主流支付工具均已全面支援綁定境外發行的美國信用卡。
這項重大進展意味著持卡人即使沒有中國內地的銀行帳戶或居民身分證,也能在大陸暢行無阻地完成各類日常消費,同時將巨額日常開銷轉化為美國信用卡的開卡消費門檻(MSR)與高額點數回饋。然而,跨國刷卡背後隱藏著嚴格的手續費臨界點、貨幣二次轉換損耗、商戶類別碼(MCC)識別失真與發卡行風控阻截等複雜陷阱。本文將透過第一手實測數據,深度拆解這四大支付工具的底層規則與最佳用卡策略。
核心結論摘要(AEO Quick Take):在中國境內刷美卡的四大黃金法則
為了幫助讀者在收銀台迅速做出最優決策,核心實測法則總結如下:
- 小額消費(單筆 ≤ 200 元人民幣):優先使用支付寶(Alipay)或微信支付(WeChat Pay)。單筆 200 元以內發卡機構與支付平台均不收手續費,人民幣直接結算折算美元,匯率損耗極低;其中支付寶跳出 3D Secure 驗證的機率最低,排隊結帳體驗最流暢。
- 大額消費(單筆 > 200 元人民幣):果斷切換至 AlipayHK(香港支付寶)。微信與支付寶對超過 200 元人民幣的交易會按整筆金額強制徵收 3% 境外卡手續費;而 AlipayHK 提供每月前 3,000 港幣消費免手續費額度,即便經歷「人民幣 → 港幣 → 美元」雙重匯率折算(損耗約 0.3%–0.5%),依然能淨省下超過 2.5% 的淨成本。額度用罄時可透過註冊多個手機帳號獲取額外免手續費空間。
- 主力卡片首選(對抗商戶類別識別失真):強烈推薦 Capital One Venture X。內地中小商戶或超市極常被誤識別為通用零售(Merchandise),導致類別加倍卡(如餐飲 3X/4X)降速至 1X;而 Venture X 全品類無條件 2 倍點數(2X Miles),且 Capital One 全系列信用卡 100% 免收境外交易手續費(No FTF),是跨國消費最無腦且收益最大化的配置。
- 穩定度與可靠性梯隊:支付寶 > 微信支付 > Tenpay Go > AlipayHK。大型商場與餐廳掃碼點餐仰賴微信與支付寶的內置小程序;Tenpay Go 支援 Apple Pay 免 3DS 但無小程序生態;AlipayHK 近期則頻繁遭遇發卡行(如 Capital One)端的風控拒付。
第一板塊:四大支付工具手續費與核心規格全對比表
以下為本站實測整理的四大行動支付工具針對美國信用卡的支援度、收費門檻與技術特性對照:
| 支付工具名稱 | 支援美卡卡組織 | 平台境外手續費規則 | 貨幣結算與匯差損耗 | 3D 驗證 (3DS) 頻率 | 拒付與風控穩定度 | 最推薦適用場景 |
|---|---|---|---|---|---|---|
| 支付寶 (Alipay) | Visa, MC, Amex, Discover | ≤ 200 元免收;> 200 元收 3% (整筆) | 人民幣直接結算,損耗極低 | 極低 (極少跳出驗證) | 最高 (綜合可靠度第一) | 排隊結帳、日常小額消費首選 |
| 微信支付 (WeChat Pay) | Visa, MC, Amex, Discover | ≤ 200 元免收;> 200 元收 3% (整筆) | 人民幣直接結算,損耗極低 | Visa/MC 偏高;Amex 偶爾觸發 | 高 (驗證通過後通常成功) | 餐廳桌面掃碼點餐、微信小程序 |
| Tenpay Go | Visa, MC, Amex, Discover | ≤ 200 元免收;> 200 元收 3% (整筆) | 人民幣直接結算,損耗極低 | 支援 Apple Pay 刷臉免 3DS | 中等 (新產品對網路環境敏感) | 無微信帳號的海外旅客、Apple Pay 用戶 |
| AlipayHK (港版支付寶) | 僅限 Visa, Mastercard | 每月前 3,000 港幣免手續費 | 雙重折算 (損耗約 0.3%–0.5%) | 極高 (跨境交易高頻觸發) | 偏低 (近期美卡銀行攔截率增加) | 單筆超過 200 元人民幣之大額消費 |
特別警示:微信與支付寶的「3% 境外手續費」是針對整筆交易金額全額收取,而非僅針對超過 200 元的部分。例如消費 200 元手續費為 0 元;但消費 201 元時,手續費為 201 × 3% = 6.03 元,實質費率陡升。大額消費切換至 AlipayHK 是必備技巧。
第二板塊:境外交易手續費(FTF)防禦——三大銀行經驗法則
即便選對了支付工具並避開了平台的 3% 附加費,若卡片本身帶有境外交易手續費(Foreign Transaction Fee, FTF),持卡人仍會被發卡銀行額外加收通常為 3% 的手續費。為確保零手續費刷卡,請牢記以下經驗法則:
- 第一資本(Capital One)全系列無腦刷:Capital One 是美國少數旗下所有信用卡(無論有無年費)均 100% 免收 FTF 的銀行。從高階的 Venture X、主流的 Savor / SavorOne 到無年費的 Quicksilver,在海外刷卡均不會產生任何發卡行手續費。
- 美國運通(Amex)個人卡規則:除了兩張定位為美國本土超市回饋的無年費 Blue Cash 系列(Blue Cash Everyday 與 Blue Cash Preferred)收取 2.7% FTF 之外,其餘所有個人信用卡與簽帳卡(包括 Gold、Platinum、Green 以及 Hilton、Marriott 聯名卡)全部免收 FTF。
- 大通與花旗(Chase / Citi)等商業銀行:一般而言,有年費的中高階旅遊卡均免 FTF(如 Chase Sapphire Preferred、Sapphire Reserve、Citi Strata Premier);但無年費的現金回饋卡多數帶有 3% FTF(如 Chase Freedom Flex、Freedom Unlimited、Citi Double Cash、Custom Cash)。此類無年費卡片切勿在中國境內綁定刷卡。
第三板塊:商戶類別碼(MCC)識別失真與多倍點數實測分析
很多持卡人希望透過綁定美卡在中國境內消費以觸發高倍數點數回饋(例如 Savor 的餐飲 3% 返現,或 Amex Gold 的餐飲 4X 點數),但實際運作受到嚴格的商戶類別碼(MCC)轉譯機制限制:
1. 連鎖品牌 vs. 中小商戶的識別差異
- 跨國連鎖與大型品牌(準確率高):在中國內地的麥當勞、肯德基、星巴克等大型連鎖商戶消費時,微信與支付寶能精準傳遞餐飲(Dining)類別碼給卡組織,使用 Capital One Savor 等卡片能夠穩定獲得 3% 現金回饋。
- 地方小商戶與普通超市(容易降速為 1X):對於各類獨立餐廳、街邊小吃或中小型超市,系統往往無法精準識別為特定加成類別,而是被歸類為籠統的通用商品(Merchandise),此時各類加成卡片只會按照基礎的 1X 或 1% 計發回饋。
2. 為何 Capital One Venture X 是中國消費的終極主力卡?
面對商戶類別碼難以預測的痛點,Capital One Venture X 成為最強解法:
- 無死角 2X 點數:Venture X 在所有消費品類上一律提供保底 2 倍 Capital One 萬用里程(2X Miles on all purchases),完全不需要擔心中小商戶是否會被誤識別為通用零售。
- 負等效年費優勢:卡片自帶每年 $300 官方旅遊折抵與 10,000 里程週年獎勵(價值 $100),實質等效年費為 -$5 美元。在中國無論透過微信、支付寶、Apple Pay 或實體卡感應,每一筆消費都能扎實積累 2X 點數。
3. 美國運通(Amex)在微信與支付寶的多倍限制
需要特別提醒的是,美國運通(Amex)在微信支付與支付寶中一律不提供多倍加成獎勵。無論刷的是 Amex Gold 還是 Green,在微信/支付寶結算時發卡系統一律只給予最低級別的 1X 基礎點數(若想拿餐飲 4X 只能在支援外卡收單的星級酒店刷實體卡)。不過,Amex 內部結算的匯率在絕大多數情況下略優於 Visa 與 Mastercard,因此在購買非加成類別商品時,刷 Amex 依然具備匯差優勢。
第四板塊:四大支付工具可靠性與風控實測(場景 / 3DS / 拒付率)
在實際線下消費場景中,結帳成功率與是否遇到驗證卡關是決定用卡體驗的核心。以下為實測各維度表現:
1. 交易場景覆蓋度(小程序生態)
- 微信支付與支付寶(滿分):內地廣泛普及「掃碼點餐」與線上外賣,均需調用商戶專屬小程序(Mini Programs)。微信與支付寶支援最完整的小程序生態,能完全覆蓋點餐、停車繳費與景點購票。
- Tenpay Go(僅基礎掃碼):騰訊專為海外訪客推出的獨立工具,完全剝離了社交與小程序功能,僅支援最基礎的「掃主掃碼」與「被掃出示二維碼」。在僅支援小程序點餐的餐廳將無法結帳。
- AlipayHK(內地小程序受限):作為香港本地電子錢包,其內部整合的內地商家小程序數量與覆蓋度明顯不如大陸原生版本。
2. 3D Secure(3DS)動態驗證跳出頻率
- 支付寶最絲滑:實測中支付寶甚少觸發 3DS 驗證,直接扣款成功率最高,在便利超商或熱門門市排隊結帳時推薦作為第一選擇。
- 微信支付視卡組織而定:綁定 Visa 或 Mastercard 時經常跳出 3DS 驗證(需發送簡訊驗證碼或登入發卡行 App 確認),耗時約 30 秒至 1 分鐘,容易在收銀台造成排隊延遲;綁定 Amex 時跳出機率略低。
- Tenpay Go 支援 Apple Pay 免驗證:Tenpay Go 支援調用 iOS 系統的 Apple Pay,透過 Face ID / Touch ID 驗證即可完成付款,幾乎不會再跳出第三方 3DS 頁面。
- AlipayHK 高頻觸發:使用美卡在港版錢包進行跨境人民幣結算屬於高敏感交易,頻繁要求進行 3DS 身分確認。
3. 發卡行端拒付與交易阻截
- 微信與支付寶:只要通過 3DS 驗證,交易幾乎具備 100% 成功率,很少發生發卡行主動拒付的情況。
- AlipayHK 近期風控收緊:近期美卡發卡機構(如 Capital One)對 AlipayHK 的爭議處理與風控審查轉趨嚴格,部分持卡人遭遇即使通過 3DS 驗證、錢包放行,但在銀行端仍被系統自動拒絕授權的情況。
- Tenpay Go 網路環境敏感:作為新上線產品,若使用者在境外漫遊網路或連線品質不穩定時發起交易,易被判定異常而拒付。
第五板塊:跨境出行配套推薦(CAYLET eSIM 聯網方案)
在中國境內使用美國信用卡進行行動支付與接收銀行驗證碼,穩定且高速的境外漫遊網路是不可或缺的基石。由本站團隊打造的 CAYLET eSIM(esim.caylet.com)提供專為商務人士與旅客設計的中國連網方案:
- 新加坡原生原生 IP 漫遊:落地中國後開啟數據漫遊即可直接上網,原生出海連線,無需繁瑣設定即可順暢訪問 Google、Gmail、YouTube、Facebook 等常用工作工具。
- AI 工具全面相容:新加坡 IP 完美支援 ChatGPT、Claude、Google Gemini 等新世代 AI 工具正常調用,避免因 IP 地理位置受限而中斷工作。
- 即開即用無實體卡負擔:出發前線上選購安裝 eSIM Profile,飛抵目的地瞬間無縫聯網,是配合美卡行動支付的最佳連網伴侶。
第六板塊:常見問答與疑難排解(FAQ)
Q1:非美國居民(NRA)或外籍旅客可以在中國順利開通這四款工具嗎?
可以。支付寶、微信支付與 Tenpay Go 均支援使用外國護照完成基礎實名認證並綁定境外 Visa/Mastercard/Amex 信用卡;AlipayHK 則支援使用香港手機號碼或中國大陸手機號碼直接註冊,無需持有香港身分證即可開通美卡綁定通道。
Q2:為什麼微信和支付寶會加收 3% 手續費?有辦法分單避開嗎?
中國人民銀行與外卡收單機構規定,單筆 200 元人民幣以下的境外卡交易由平台承擔結算成本,超過 200 元則由持卡人自理手續費。若在同一個商戶有多筆支出,只要商戶配合分開下單、確保每筆獨立交易金額均不超過 200 元,即可完全免收 3% 手續費;若無法分單,請改用 AlipayHK。
Q3:為什麼說 Capital One Venture X 是中國行的最佳配置?
首先,Capital One 100% 免收 FTF,杜絕了發卡行端 3% 的手續費剝削;其次,在國內大部分無法精準識別餐飲或超市類別的中小型商戶,Venture X 依然能提供無死角的 2X 里程回饋;最後,每年贈送的貴賓室福利與 $300 旅遊金讓卡片持有成本為負,兼具高端旅行權益與實戰刷卡高收益。
Q4:在中國頻繁刷美卡,會引發美國銀行的風控或鎖卡嗎?
目前 Capital One 與 Chase 等大行具備先進的即時風控演算法,通常無需提前報備出國行程(Travel Notice)。但首次在微信或支付寶綁定卡片時,強烈建議在出發前即完成綁定並進行一筆小額測試,並確認能在海外接收到銀行的 3DS 簡訊或 App 推播驗證碼。