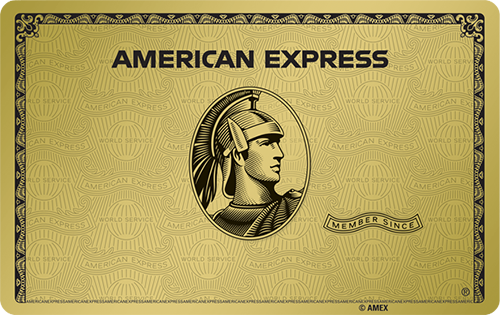
最近美國運通又搞了一次不小的動作。如果你只是快速掃了一眼公告,可能會覺得這不過是一次常規升級。但如果你把所有細節拼在一起看,你會發現,美國運通是想重新定義金卡的地位。
4 月 30 號,Amex 宣布對個人金卡進行 60 週年特別改版。這個時間點本身就很有意思,因為它不是一個普通的產品更新,而是一個帶有紀念性質的節點。這次最關鍵的變化,是把原本在 Amex Travel 預訂酒店的 2 倍點數,直接提升到了 5 倍點數。這個改動的意義,遠遠不只是「多了 3 倍點數」這麼簡單。
在此之前,金卡的刷卡獎勵結構其實是有明顯短板的。它在餐廳和超市這兩個日常高頻消費場景裡面給到 4 倍點數,已經非常強,但一旦進入到旅行場景,尤其是酒店這一塊,它的優勢就不明顯了。而這一次,Amex 直接把這個短板補齊,甚至補過頭了。
第一板塊:補齊旅行短板,個人金卡躍升「最均衡賺點利器」
酒店 5 倍點數,意味著什麼?這意味著金卡第一次在「旅行消費」這個維度上,開始和白金卡正面重疊。白金卡在機票和酒店方面的刷卡獎勵是 5 倍點數,其他消費一律只有 1 倍點數。而改版之後的金卡在酒店方面的刷卡獎勵來到 5 倍點數,買機票的消費依舊是 3 倍點數不變。白金卡的刷卡獎勵倍數幾乎無法拉開和金卡的差別。
這裡就出現了一個非常關鍵的結論:從純粹「賺點效率」的角度來看,現在的金卡,已經是整個 MR 體系裡面最均衡的一張卡。我們可以把一個普通人的消費結構拆開來看:
- 日常支出:最大頭通常是餐廳和超市。這兩個類別,金卡原本就給 4 倍點數,在整個市場中都是頂級水平。
- 旅行支出:機票方面金卡給 3 倍點數,雖非頂尖但也在第一梯隊;而現在預訂酒店直接給到 5 倍點數,反而變成了優勢項。
當我們把這幾個維度放在一起看可以發現,金卡其實已經形成了一個完整的高倍數覆蓋體系。你日常吃飯用它,買菜用它,訂酒店用它,大部分高頻支出都能拿到高倍點數。這就是為什麼很多人會把它定義為「全美最強飯卡」、「全美最強買菜卡」。這個「飯卡」不是單指吃飯,而是指日常生活的整體消費。
第二板塊:5 倍酒店點數的實際使用邊界與限制
但這裡一定要補充一個非常重要的前提:5 倍酒店點數,並不等於你可以無腦用金卡訂所有酒店。
因為 Amex Travel 這個平台,本身的價格體系是比其他平台貴的。很多時候,同一間酒店,在酒店官方網站、Booking 或其他 OTA 平台上,價格是低於 Amex Travel 的。你在 Amex Travel 上多拿的那 3 倍點數,很可能抵不掉價格差。所以如果你是訂普通酒店,尤其是對價格比較敏感的情況下,金卡的 5 倍點數,並不一定能讓你整體更划算。
那什麼情況下適合使用呢?答案是:高端酒店,也就是預訂 The Hotel Collection (THC) 的酒店。因為在奢華酒店這個區間,不同平台之間的價格差距會縮小,甚至有時候 Amex Travel 還會搭配一些額外的優惠,比如房型升級、酒店內 100 美元消費額度等。在這種情況下,5 倍點數的價值才會真正體現出來。
但即便如此,金卡在酒店這個維度,依然不是最強的。因為白金卡的優勢,不在於點數,而在於體驗 and 報銷。白金卡有 FHR (Fine Hotels and Resorts) 和 THC 兩個渠道,還有一年 200 美元的酒店報銷,這些東西是直接降低你實際成本的,而不是通過點數間接回收。而金卡只能使用 THC,並且 THC 有一個硬性條件,就是必須連續預訂至少兩晚,這在很多場景下會降低靈活性。
所以我們一定要把這個邏輯理清楚:金卡不是白金卡的平替,它是一條完全不同的路線。金卡解決的是「日常賺點效率」的問題,而白金卡解決的是「高端旅行體驗和報銷」的問題。如果你是那種一年會安排一到兩次比較高端旅行,但又不想承擔 895 美元白金卡年費的人,那麼金卡在現在這個版本下,其實是一個非常合理的選擇。
第三板塊:個人金卡福利結構與回本計算
接下來我們把個人金卡本身的結構快速過一遍:
- 年費:250 美元。
- 開卡禮:目前最高可以去到 10 萬 MR 點數,價值至少是 1000 美元(要求在 6 個月內完成 8000 美元消費)。
- 點數結構:餐廳消費全球範圍 4 倍點數、美國本土超市 4 倍點數、Amex Travel 預訂的預付酒店 5 倍點數、機票 3 倍點數、租車 2 倍點數、其餘消費 1 倍點數。
個人金卡「Coupon Book」福利清單:
在福利方面,金卡依然是典型的「coupon book」模式。如果能妥善利用,回本難度其實很低:
- 每月餐飲報銷(Dining Credit):每個月 10 美元(一年 120 美元),適用於 Grubhub、Five Guys、The Cheesecake Factory,以及改版後新增的 Buffalo Wild Wings 與 Wonder。
- 每月 Uber Cash:每個月 10 美元(一年 120 美元),只要有用 Uber 或 Uber Eats 的習慣,這一部分基本是穩定可以拿到的。
- Resy 餐廳報銷:一年 100 美元(分成上下半年各 50 美元),Resy 餐廳不需要提前預約,直接 Walk In 也可觸發報銷。
- Dunkin 報銷:一年 84 美元(每個月 7 美元)。
- The Hotel Collection 酒店福利:每次預訂可以拿到 100 美元的酒店內消費 Credit。
如果你生活在紐約、洛杉磯這種大城市,這些 Credit 其實並不難用掉,因此金卡的持卡成本幾乎可以降到極低。
第四板塊:商業金卡 —— 瞄準 AI 時代數字遊民的「生產力工具卡」
如果說個人金卡這次升級是「補齊短板」,那商業金卡(Business Gold)這次的變化,可以說是「直接開了一條新賽道」。
5 月 13 號,Amex 宣布商業金卡和商業白金卡都可以報銷 ChatGPT Business 訂閱,每年最高 300 美元。這個動作的意義非常大,因為這是第一次,有信用卡開始大規模補貼 AI 工具。對於擁有美國公司且日常工作離不開 AI 的卡友來說,這簡真是福音。
ChatGPT Business 報銷拆解:
ChatGPT Business 目前的定價是每個席位每月 25 美元,但最低需要兩個席位起訂,也就是每個月最低消費 50 美元。如果是按月付費, 300 美元的報銷可以免費用 6 個月;如果選擇年付,兩個席位是 480 美元一年,意味著 Amex 幫你承擔了一半以上的成本,我們實際只需要支付 180 美元。這個報銷非常乾脆,沒有什麼複雜條件,只要用商業金卡付款就可以自動觸發。這種級別的補貼在信用卡領域是非常少見的。
再來計算一下年費成本:商業金卡的年費是 375 美元。如果你本來就有使用 ChatGPT 的需求,那麼這 300 美元的報銷,幾乎可以把年費吃掉大半,你實際為這張卡支付的成本只剩下 75 美元,而這還沒有計算其他福利。(相比之下,年費 895 美元的商業白金卡,ChatGPT 的報銷金額也是 300 美元,商業金卡的性價比高下立判。)
自動優化的 4 倍賺點類別:
商業金卡的賺點邏輯也很有意思,它會在以下六大消費類別中,自動選出你當月消費最高的兩個類別給予 4 倍點數,每年上限為 15 萬美元,非常適合中小企業或個體經營者:
- 廣告投放。
- 購買電子產品、軟體應用、雲端服務。
- 美國國內餐廳消費。
- 美國國內加油站消費。
- 日常交通(Transit)。
- 電話費用。
商業金卡的其他實用報銷:
- 每月靈活報銷:每個月 20 美元(一年 240 美元),可用於 FedEx、Grubhub 和辦公用品商店。(註:FedEx 與 Amex 的合作將於今年 10 月 1 日結束,之後是否延續暫不明確。)
- Squarespace 報銷:一年 150 美元,對於需要搭建網站的人來說非常實用。
- Walmart+ 會員與 The Hotel Collection 酒店福利。
如果把這些全部疊加起來看,你會發現商業金卡的定位,其實已經從傳統的「商業信用卡」,轉向了一個更偏向「數位創作者工具卡」的方向。尤其是對於那些重度使用 AI 的人來說,這張卡的價值會被極大放大。
結語:冷靜審視消費需求,切忌盲目辦卡
總結來說,是否適合申請金卡或商業金卡,主要考慮以下兩點:
第一,個人金卡在這次升級之後,依然是整個信用卡市場裡面最強的日常消費賺點工具之一。如果你生活在美國大城市,並且有穩定的餐廳和超市消費,那麼個人版金卡就是你的「全美最強飯卡」和「最強買菜卡」,回本難度非常低。這次酒店刷卡獎勵的提升只是錦上添花,讓你在偶爾想住一次奢華飯店時,心裡負擔更小一點。
第二,如果你是 AI 時代的數字遊民,或者是小微企業主,商業金卡非常適合你。特別是如果你本身就在使用 ChatGPT,或者你的工作流程高度依賴這類工具,那麼這 300 美元的報銷幾乎是沒有理由不拿的。這張卡完美契合了現代創業者的消費結構:廣告費、雲端伺服器費、AI 訂閱費。
最後還是那句話,千萬不要只為了那張金色的金屬卡片而去申請。如果你平時不怎麼點外賣,也不怎麼住奢華酒店,更不用 ChatGPT,那麼這兩張卡的年費對你來說,依然是沉沒成本。請算清楚自己平時的消費模式,選擇最適合自己的卡片。