核心結論:為什麼 Capital One 是跨國持卡人的必備護城河?(The Direct Answer)
無論您是剛利用 ITIN 踏入美國金融體系的新手,還是與我一樣長期旅居亞洲、營運跨國電商業務的數位游牧創業者,Capital One (C1) 都是您配置國際資金與日常消費時,不可或缺的核心銀行夥伴。
三大無法被取代的核心優勢:
- 全陣容無海外交易手續費 (No FTF):這是 Capital One 傲視群雄的最強護城河。包含無年費的最基礎入門卡在內,所有 C1 卡片在全球各地實體刷卡或進行非美元結算時,皆完全免收手續費。
- 精準的預審與友善的批卡門檻 (Approval Odds):C1 的風控模型對持有 ITIN 的海外新手或信用白紙 (No Credit History) 相對友好。更重要的是,它提供了不傷信用分數的 Pre-approval (預先審核) 機制,讓您在正式送出申請前,能 100% 掌握獲批機率。
- 先進的虛擬信用卡技術 (Virtual Cards via Eno):系統允許您為每一個獨立的商家或訂閱服務生成一組專屬的虛擬卡號。這對於經常在各類海外供應商平台網購、或測試新工具的電商賣家而言,是防範盜刷與資金損失的終極資安利器。
一、 新手入門與日常回饋系列 (Everyday Cash Back)
對於剛取得 ITIN、信用記錄較短的朋友,以下幾張卡片是建立美國穩健信用歷史的最佳起點:
| 卡片名稱 | 年費 | 核心回饋機制 | 目標對象與實戰定位 |
|---|---|---|---|
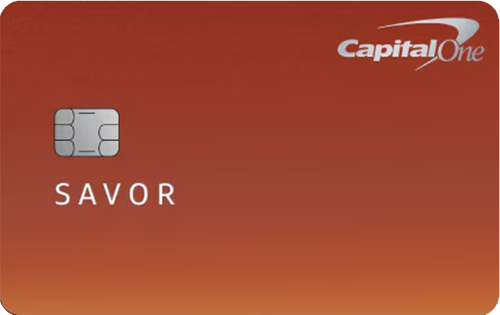
| Savor Cash Rewards [強烈推薦] |
$0 (Rates & Fees) | 3% 全球餐飲、超市、串流媒體、娛樂活動 | 所有持卡人。無手續費的全球頂級飯卡,是目前市場上性價比最高的日常主力卡。 |
| Quicksilver Cash Rewards | $0 (Rates & Fees) | 1.5% 所有一般消費 | 極簡理財者。不想費心記憶消費類別,只求「一卡刷到底」的保守派用戶。 |
| QuicksilverOne | $39 (Rates & Fees) | 1.5% 所有一般消費 | 信用重建中族群。若個人條件暫無法申請無年費版,這張卡可作為優質的信用跳板。 |
| Platinum Secured | $0 (Rates & Fees) | 無實質消費回饋 | 信用白紙修復者。需預繳押金,僅建議作為無法獲批任何常規卡片時的最後手段。 |
Aiden 的實戰點評 (Pro Tip)
「Savor 是目前 C1 家族中無可爭議的版本答案 (其前身為 SavorOne)。它是市場上極少數同時具備『無年費』、『無海外交易手續費』,且能在全球範圍的超市與餐廳穩定觸發 3% 高額回饋的神兵利器。相比之下,Quicksilver 的 1.5% 基礎回饋在當前高度競爭的市場中稍顯疲弱,除非是為了累積首張美國卡的信用歷史,否則 Savor 絕對是首選。」
二、 頂級旅遊系列 (Premium Travel)
這是 Capital One 用以正面積極挑戰 Amex Platinum 與 Chase Sapphire Reserve 的高階主力產品線:
| 卡片名稱 | 年費 | 核心高階福利 | 財務價值分析 |
|---|---|---|---|
| Venture X Rewards [跨國差旅核心推薦] |
$395 (Rates & Fees) | 每年 $300 C1 Travel 旅遊報銷 + 10,000 點週年續卡禮 (等值 $100) | 實質持有成本極低。僅需正常使用其年度旅遊報銷與週年獎勵,其潛在總價值 ($400) 即已實質性地覆蓋了 $395 的年費支出。且免費贈送高階 Priority Pass 貴賓室與免費副卡權益。 |
| Venture Rewards | $95 (Rates & Fees) | 2x 所有一般消費哩程累積 | 中等平衡。適合剛開始接觸哩程點數系統,不想預付高昂首年年費的輕度差旅族群。 |
| VentureOne Rewards | $0 (Rates & Fees) | 1.25x 所有一般消費 | 效率較低。哩程累積速度過於緩慢,通常僅建議作為高階卡避免年費時的無痛降級選項,以安全保留長期信用歷史。 |
獨家護城河功能解析:Price Match (價格保證機制)
Capital One Travel 官方預訂平台提供了業界罕見且極為厚道的 Price Drop Protection (價格保護) 與 Price Match (價格保證)。
- 合規實戰操作:如果您透過 C1 Travel 預訂了機票或飯店後,在 24 小時內發現 Expedia、Booking 或各大航司官網有更低的公開價格,致電 C1 客服並提供截圖證明,通常可順利獲得差價的全額退款 (將以 Travel Credit 的形式退回帳戶)。這項大氣的政策,確保了 Venture X 那 $300 的報銷額度具備絕對的「保值性」,讓您無需擔心被自家平台「殺熟」。
三、 商業卡系列 (Business Cards) – 企業主的實戰評估
對於擁有 EIN (企業雇主稅號),並在美國註冊實體(如我營運的 Wyoming LLC)的電商賣家或跨國企業主而言,這系列卡片提供了高額的消費空間。但請務必留意一項致命的底層差異:
注意 風控與信評防坑警告:與 American Express 商業卡「完全與個人信用局隔離」的友善政策不同,多數 Capital One 的商業信用卡 (Business Cards) 會同步上報至申請人的個人信用報告 (Personal Credit Report)。這意味著,若您的企業當月為了備貨或下廣告產生了數萬美元的龐大高額債務,這筆高昂的「信用使用率 (Utilization)」將直接反映在您的個人 FICO 分數上,極易造成個人信用分數的短期暴跌。在申請前請務必將此風險納入資金調度考量。
- Spark 2% Cash Plus:具備簽帳卡 (Charge Card) 屬性,亦即無預設額度上限。年費 $150 (年度消費滿額可免)。極度適合需支付巨額廣告費與進貨成本的大型電商賣家。 (Rates & Fees)
- Spark 1.5% Cash Select:無年費。適合預算管控嚴格、日常開銷平穩的中小型初創企業。 (Rates & Fees)
四、 特定聯名卡系列 (Co-branded Cards) – 建議迴避區
Capital One 旗下的零售聯名卡陣容多集中於戶外用品或傳統家具品牌,其市場通用性與點數價值極低。
- 聯名名單:Kohl’s, REI Co-op, Pottery Barn, Williams Sonoma, Cabela’s CLUB, Bass Pro Shops, BJ’s One 等。
- 客觀建議:除非您是上述單一品牌的極端重度死忠用戶(例如每年在 Bass Pro Shops 固定採購數萬美元的戶外裝備),否則強烈不建議輕易送出申請。這類卡片除了會無謂地耗損您寶貴的 Chase 5/24 信用卡槽外,其回饋點數僅能鎖死在特定商家使用,整體的理財實用性遠遠不及自家的 Savor 或 Venture 體系。
五、 總結:屬於您的 Capital One 雙卡終極配置
對於追求極簡財務效率與跨國支付能力的持卡人而言,只要妥善配置以下兩張卡,即可完美且合規地覆蓋 90% 以上的消費與差旅場景:
- 高頻日常與應酬主力:Savor (無年費)。負責精準收割全球餐飲、超市生鮮與娛樂支出的 3% 現金回饋。
- 頂級差旅與無腦雜項主力:Venture X (年費 $395)。負責搞定高額機票、飯店預訂與享受貴賓室特權,同時利用無腦的 2x 保底回饋,完美覆蓋無法分類的其他所有開銷(如醫療、保險、稅金)。
申卡前風控提示:
- 核卡額度保守:C1 給予海外新手的初始信用額度通常較 Amex 更為嚴格與保守 (例如核發 $500 vs Amex 的 $2,000 起跳),請耐心培養。
- 重度信用調閱 (3 Hard Pulls):C1 在審批正式申請時,通常會毫不留情地同時調閱美國三大信用局的完整報告。雖然對長期信用分數的實質影響有限,但在短期規劃上仍值得謹慎留意。
本文內容基於 2026 年最新產品權益與官方資訊客觀整理。原 SavorOne 產品線已由官方正式更名整併為 Savor。具體之費率標準、年費與開卡獎勵資格,請務必參閱 Capital One 官方網站之 Rates & Fees 最新公告。