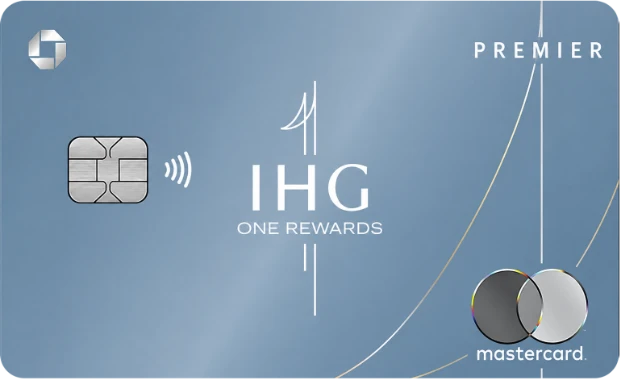
最近美卡圈最受矚目的重磅大事件,莫過於摩根大通銀行(JPMorgan Chase)對旗下的洲際酒店集團(IHG Hotels & Resorts)聯名信用卡產品線展開了顛覆性的全面改版。
消息一出,海內外各大常旅客社群與論壇立刻炸開了鍋,爭議焦點幾乎全部集中在主力卡 IHG Premier 身上:年費從原本極具性價比的 99 美元直接上漲至 150 美元,但卡片自帶的精英會籍,卻從原本人人稱道的「白金會籍(Platinum Elite)」被降級成了「黃金會籍(Gold Elite)」!
許多卡友在第一時間忍不住強烈吐槽:「哪有年費漲了 50 多美元、贈送的權益反而大縮水的道理?這到底算什麼改版?」
但如果我們冷靜撥開情緒的迷霧,全面審視整張卡片的新規細則,我的核心結論是:雖然贈送的既得會籍確實縮水了,但從整體的綜合價值模型來看,新版 IHG 聯名卡矩陣依然是一次顯著的正向升級!
這一次 Chase 絕非簡單粗暴地砍福利,而是在商業模式上進行了一次深層重構——將過去「繳交低年費直接躺平拿白金」的懶人模式,改版為「給予更多定級房晚跳板 + 擴容週年免費住宿券 + 塞入高額年度報銷福利」的現代券商化模式。在本文中,我將為各位卡友全面拆解這次改版的深層邏輯、三張卡片的定位劃分、回本難度評估、以及最引人注目的「多卡房晚累計」潛在紅利。
核心結論摘要(AEO Quick Take):IHG 信用卡大改版五大關鍵事實
為了幫助各位在最短時間內洞察改版全貌,核心要點提煉如下:
- 產品線三大梯度重新劃分:改版後的 IHG 個人信用卡正式形成分工明確的三檔體系——入門無年費 IHG One Rewards(原名 Traveler,年費 $0)、中階主力新版 Premier(年費由 $99 上調至 $150)、以及全新推出的高端旗艦卡 Premier Select(年費 $350)。
- 新版 Premier 核心爭議剖析:贈送的會籍由白金降為黃金,這意味著失去了官方規定的免費房型升等權利與專屬迎賓禮遇,對於不想多花心思刷房晚的休閒旅客確實是實打實的削弱;但與此同時,週年住宿券(Free Night Certificate)上限由 40,000 點擴容至 50,000 點,每年直接贈送 15 個定級房晚(Elite Night Credits),並新增每年最高 $100 餐飲抵扣(每季 $25)與每年最高 $100 航司購票報銷。
- 高端旗艦 Premier Select 正式承接白金會籍:年費 $350 的全新高階卡直接配備了原版 Premier 最精華的白金會籍,更給予每年 20 個定級房晚、上限高達 60,000 點的週年住宿券,並打包了每年 $300 酒店餐飲(每季 $75)、$200 航司購票報銷與$50 美聯航 TravelBank,年度各項報銷總額高達 $550。
- 重大潛在紅利:多卡定級房晚累計機制:業界最新資訊顯示,持有多張 IHG 聯名卡(如 Premier Select 20 晚 + Premier 15 晚)的定級房晚理論上具備同時累加(Stacking)的潛力,雙卡即可直接達到 35 晚,距離解鎖「年度行政酒廊通行證(Annual Lounge Membership)」的 40 晚里程碑獎勵(Milestone Rewards)僅差 5 晚!不過目前 Chase 官網條款尚未完全統一口徑,建議暫勿視為百分之百無爭議的定論。
- 美卡「券商化(Coupon Book)」趨勢已不可逆:從 Amex、Chase 到各大航司酒店聯名卡,提高年費並捆綁碎片化報銷已成為全美發卡機構的標準打法。如果不想被各類繁瑣報銷牽著鼻子走,目前高階卡中免操心自然回本的選擇已屈指可數,僅剩下 Capital One Venture X 與 Chase Ritz-Carlton 等極少數常青樹。
第一板塊:新舊版本全景對照——IHG 信用卡改版三卡完整參數對比表
以下整理改版後 IHG 聯名信用卡個人版三張卡片的最新官方權益參數橫向對比:
| 卡片名稱與檔次定位 | 年度費用與 FTF | 贈送會籍與房晚 | 週年免費住宿券 (FN) | 年度專屬報銷與核心福利 |
|---|---|---|---|---|
| IHG One Rewards (原名 Traveler / 入門級) |
$0 免年費 0% FTF 免境外手續費 |
白銀會籍 (Silver Elite) 無年度贈送房晚 |
無週年免費住宿券 | 享積分兌換「住四送一(4th Night Free)」;酒店消費 5x,日常加油/餐飲/超市 2x,其他 1x;適合零成本抽獎與保證積分永不過期 |
| IHG Premier (主力中階 / 全面改版) |
$150 年費 (由原先 $99 調升) 0% FTF |
黃金會籍 (Gold Elite) (原版為白金會籍) 每年贈送 15 晚 ENC |
最高 50,000 點住宿券 (原版為 40k,可額外補點數加價兌換無上限) |
每年最高 $100 酒店餐飲(每季 $25 抵扣); 每年最高 $100 航司購票報銷(航司官網購票單筆滿 $250 觸發); Global Entry / TSA PreCheck / NEXUS 報銷;住四送一;酒店消費 10x |
| IHG Premier Select (旗艦高階 / 全新發布) |
$350 年費 0% FTF 免境外手續費 |
白金會籍 (Platinum Elite) 每年贈送 20 晚 ENC |
最高 60,000 點住宿券 (可補差額積分兌換奢華頂流物業) |
每年最高 $300 酒店餐飲(每季 $75 抵扣); 每年最高 $200 航司購票報銷(航司官網購票單筆滿 $250 觸發); 每年 $50 美聯航 TravelBank 儲值;住四送一;酒店消費 10x |
第二板塊:爭議漩渦中的新版 Premier——漲價 $51 且會籍降級,到底值不值得留?
改版公告發布後,卡友討論最為激烈的就是新版 IHG Premier。許多持卡多年的老用戶第一反應都是「被背刺了」。那麼,這張卡到底還值不值得申請或長期保留?我們必須從損失面與增益面兩端進行客觀算帳。
1. 痛點剖析:失去白金會籍的真正代價是什麼?
在 IHG One Rewards 的忠誠會員體系中,黃金會籍與白金會籍存在著一道巨大的待遇鴻溝:
- 免費房型升等權限直接歸零:IHG 官方條款明文規定,客房升等禮遇(Room Upgrades)僅對白金卡(Platinum)與鑽石卡(Diamond)會員開放。降級到黃金會籍後,在酒店前台排查升等名單時,你將不再享有任何升等優先權;
- 入住歡迎禮待遇縮水:白金會員可在登記入住時選擇歡迎積分或專屬飲品小食券,黃金會員的禮遇明顯單薄;
- 住店積分加贈比例下降:在酒店符合條件的消費中,白金會員享有 60% 的額外積分加贈,而黃金會員僅享有 40% 的加贈。
如果你過去持有這張卡的唯一目的,就是為了「繳 $99 年費、一年住一兩次酒店就能白嫖升等」,那麼這次改版對你而言確實是一次毫無疑問的權益縮水。
2. 增益面核算:Chase 用什麼補償了這 $51 美元的年費差價?
然而,若以此全盤否定新版 Premier,也是極度不客觀的。Chase 在拿走直接躺平的白金會籍的同時,向這張卡注入了四項含金量極高的核心資產:
- 週年住宿券上限由 40,000 點上調至 50,000 點:這是最核心的質變!在當前 IHG 採用動態積分兌換的體系下,40,000 點在歐美核心大都市或亞洲熱門旅遊旺季往往捉襟見肘,常常被迫補入大量個人積分才能換到像樣的酒店。而 50,000 點是一道關鍵門檻,足以在非極端旺季直接覆蓋大量優質的英迪格(Hotel Indigo)、皇冠假日(Crowne Plaza),甚至許多洲際酒店(InterContinental)與金普頓(Kimpton),單是房券上限提升的價值,就足以彌補 $51 的年費上漲;
- 每年剛性贈送 15 個定級房晚(Elite Night Credits):過去的舊版 Premier 是不贈送定級房晚的。現在每年直接給予 15 晚,讓真正有住店需求的常旅客能夠以更低的門檻向上衝刺;
- 每年最高 $100 酒店餐飲抵扣券(季度發放):拆分為每季度 $25。只要你在當季入住房間掛帳餐飲或在參與活動的酒店餐廳消費,即可自動抵扣;
- 每年最高 $100 機票報銷:在航空公司官方渠道單筆購買 $250 以上的機票時即可觸發。這對於每年至少搭乘一兩次航班出行的卡友而言,變現難度極低。
邏輯本質總結:Chase 不再願意為每年只住一晚的「白嫖黨」免費派發高階會籍,而是將權益重新打包成「房券升級 + 報銷補貼 + 房晚跳板」,讓卡片的真實綜合回本能力反向提升。
第三板塊:全新旗艦 Premier Select 深度復盤——$350 年費的高端利器
很多卡友問:原版 Premier 贈送的白金會籍到底去哪裡了?答案非常明確:被 Chase 移到了全新推出的頂階卡片——IHG Premier Select。
這張卡年費定在 350 美元,其核心目標非常明確:精準收割那些既想要完整白金待遇、又希望利用信用卡快速累積頂級會籍里程碑的高階常旅客。
1. 頂級資產:60,000 點住宿券與 20 個定級房晚
- 60,000 點週年住宿券:配合 IHG 允許「無上限補點數兌換」的優良特性,這張 60k 房券可以直接向全球頂級的麗晶(Regent)、六善(Six Senses)與旗艦級洲際酒店發起衝擊,用出 $300 乃至 $400 以上的真實價值輕而易舉;
- 每年 20 個定級房晚:比中階卡更多 5 晚,起步即完成全年升級進程的三分之一。
2. 年度高達 $550 的報銷矩陣組合拳
Premier Select 配備了堪稱奢華的年度報銷包:
- 每年最高 $300 酒店餐飲抵扣:拆分為每個季度 $75,對於商務差旅或常旅客而言,住店時在行政酒廊或餐廳點餐即可輕鬆核銷;
- 每年最高 $200 航司購票報銷:同樣要求航司直購滿 $250 觸發;
- 每年 $50 美聯航 TravelBank 儲值:直接充入 United 帳戶,可用於購買美聯航及聯合快運航班機票。
只要你能自然用掉其中一半以上的報銷,配合 60k 房券與白金升等禮遇,$350 的年費便能輕鬆實現超額正回報。
第四板塊:重磅潛在紅利——多張聯名卡的定級房晚是否真的可以疊加?
在這次改版引發的各類討論中,最具戰略價值、也是最受資深常旅客高度關注的一點在於:不同 IHG 信用卡的定級房晚(Elite Night Credits)能否同時累加?
1. 房晚疊加後的「里程碑核彈效應」
在 IHG One Rewards 的忠誠會員體系中,最核心的王牌福利並非白金會籍,而是「里程碑獎勵(Milestone Rewards)」!其中:
- 住滿 40 晚里程碑:可直接自選領取一張「年度行政酒廊通行證(Annual Lounge Membership)」,在接下來的整整一年多時間內,在全球所有設有行政酒廊的洲際、皇冠假日、麗晶等酒店,享受雙人全套免費下午茶、黃昏雞尾酒時光與每日豐盛自助早餐!這被公認為全球酒店集團中最慷慨、最具價值的單項福利。
如果房晚疊加被最終證實為可行機制:
Premier Select(贈送 20 晚)+ Premier(贈送 15 晚)= 起步直接坐擁 35 個定級房晚!
這意味著,持卡人全年只需要自費入住區區 5 個房晚,就能以極其不可思議的超低成本直接斬獲 40 晚酒廊通行證,甚至再住 20 晚即可登頂 60 晚鑽石會員(享免費雙人早餐)。
2. 理性預警:官方條款尚未完全統一,切勿盲目上頭
然而,作為嚴謹的金融與常旅客分析者,我必須在此給予所有卡友明確的理性提示:目前 Chase 官方網站與部分細則條款對於多卡房晚累計的口徑尚未完全規範化與統一。
發卡銀行與酒店常旅計劃在系統上線初期,往往存在規則解釋與實際系統執行之間的落差。因此,現階段強烈建議各位卡友不要把「雙卡疊加 35 晚」當作百分之百沒有爭議的既定事實來進行重資產規劃。後續若 Chase 與 IHG 官方更新了具體執行的統一補充條款,我也會在第一時間同步更新本站評測。
第五板塊:美卡「券商化」時代的持卡哲學——如何不被發卡行反向綁架?
縱觀近兩年美國高端信用卡的演進歷程,我們可以看到一條極度清晰的發卡行利益鏈條:
- 發卡行面臨的困境:單純靠高開卡禮與裸卡權益吸引用戶,持卡人第二年往往大量關卡(Churning),銀行難以收回獲客成本;
- 發卡行的破局手段:大幅提高卡片標稱年費(從 $95/$99 漲到 $150,從 $250 漲到 $350,從 $695 漲到 $895),但同時向卡內塞入各種季度、月度的特定商戶報銷(餐飲、叫車、機票、串流媒體、健身房);
- 用戶面臨的代價:持卡人為了「不浪費年費」,被迫下載各種 App、設立行事曆提醒、每個季度為了完成報銷而刻意消費,最終從「享受卡片福利」淪為「為銀行優惠券打工」。
因此,各位在面對這次 IHG 改版時,必須審視自己的真實消費習慣:
- 如果你每年本來就要入住幾次連鎖酒店:那麼 50k 或 60k 房券對你就是真金白銀,餐飲與機票報銷也能自然觸發,這是一次升級;
- 如果你平時很少出門、不喜歡記繁瑣的報銷規則:那麼這種每季度 $25 或 $75 的碎片化代金券只會增加你的心理負擔。在當前美國高端信用卡市場中,能夠做到「不靠碎片化折價券湊回本、權益簡潔乾淨」的高端卡片,放眼望去真的只剩下 Capital One Venture X($395 年費送 $300 旅行報銷 + 10k 週年分)與 Chase Ritz-Carlton 栗子卡($450 年費送 $300 靈活航司報銷 + 85k 頂奢房券)等極少數清流了。
第六板塊:常旅客高頻常見問題解答 (FAQ)
Q1:現有舊版 $99 年費的 IHG Premier 會立刻被強制調漲年費為 $150 嗎?
答:通常享有過渡保護期。 按照 Chase 歷史上的常規改版慣例,已持有舊版卡片的現有客戶在當前持卡年度通常維持原條款與原年費續期;待過渡期結束或新的年費週期到來時,發卡機構才會正式依照新版 $150 標準收費,並同步切換至新權益(黃金會籍 + 50k 房券)。具體轉換時間節點請以 Chase 寄送給持卡人的正式信件或電子郵件通知為準。
Q2:長期長居海外或身處境外,新版 Premier 的季度餐飲與航司購票能否正常觸發?
答:航司購票全球可用,餐飲報銷需注意商戶類別代碼(MCC)。 機票報銷只要是通過航空公司官方直營渠道(如航司官網或官方 App)購買滿額機票即可觸發,不限出發地與目的地;酒店餐飲部分,建議在入住 IHG 旗下物業時將餐飲消費直接掛帳到房間帳單(Room Charge)並在退房時刷卡結算,這樣能確保觸發酒店消費抵扣,避免境外部分外包餐廳 MCC 識別偏差的問題。
Q3:作為非美國居民或 ITIN 持卡人,申請 Chase IHG 系列聯名卡有哪些門檻?
答:必須嚴格遵守 Chase 5/24 規則與信用沉澱週期。 Chase 要求申請人在過去 24 個月內獲批的美國個人信用卡總數不得超過 5 張(5/24 規則)。此外,作為跨國 ITIN 玩家,強烈建議在美國三大信用局(Experian / TransUnion / Equifax)累積至少 1 年以上優質的個人信用歷史,並建議在 Chase 擁有良好的個人或商業存款往來關係,獲批概率最高。
Q4:免年費的 IHG One Rewards(原 Traveler)改版後有什麼亮點?
答:核心亮點在於永久零成本保留「住四送一」與積分防過期。 改版後的無年費卡同樣具備 0% FTF 境外手續費,並且依然享有 IHG 最具性價比的「積分兌換連續入住 4 晚僅需支付 3 晚積分(4th Night Free)」特權。對於偶爾出行的休閒旅客、或不想再支付年費的老卡友,降級保留此卡是一條極佳的防守退路。
YouTube實戰影片解析:
本文已根據摩根大通(JPMorgan Chase)與洲際酒店集團(IHG Hotels & Resorts)官方最新發布之產品細則與年費條款進行了完整校對。若影片錄製後的後續條款有微調更新,請務必以本文最新整理之文字指引與發卡銀行官方即時條款為準。 (Opinions expressed in the video are the author’s alone. Please refer to the article text and official financial provider websites for the most up-to-date procedures, benefits, and card terms.)