在美國信用卡(美卡)的圈子裡,有一個讓所有持卡人聞之色變的詞——Financial Review(財務審查,簡稱 FR)。這絕對不是一通簡單的防盜刷確認電話,而是一場由美國運通(Amex)發起、針對你個人「清償能力」與「真實資產」的全面合規審計。
本文將基於業界深度的風險管理研究報告,並首度結合一位觀眾(身處台灣的 ITIN 持卡人)的真實「踩雷與復活」完整對話紀錄,為你徹底揭開 Amex FR 的神祕面紗與底層演算法邏輯。
什麼是美國運通財務審查 (FR)?
財務審查是美國運通內部層級最高、最具強制力的風險控制程序。Amex 採用了極為先進的動態風險輪廓(Dynamic Risk Profiling)系統,持續在後台監控持卡人的每一筆消費與還款行為。當機器學習演算法偵測到你的行為嚴重偏離正常軌道,便會無預警凍結你名下所有帳戶的消費權限與 Membership Rewards (MR) 點數,並強制要求你提供具法律效力的財務或稅務證明文件。無法通過審查的代價,通常是全家桶被強制關卡(Involuntary Closure)並列入黑名單。
一、 深度解析:為什麼 Amex 這麼愛查帳?
要理解 FR 為什麼會發生,必須先理解 Amex 獨特的商業模式。與 Chase 或 Citi 等依賴「循環利息」賺錢的傳統銀行不同,Amex 是一家典型的「消費中心型 (Spend-Centric)」金融機構。
1. 無預設額度 (NPSL) 的兩面刃
為了鼓勵高淨值客戶將消費集中在自家網路上,Amex 廣發行了「無預設簽帳額度(No Pre-Set Spending Limit, NPSL)」的簽帳卡(Charge Card)。這雖然賦予了持卡人極大的財務彈性,但同時也讓銀行暴露在極其恐怖的「尾部風險 (Tail Risk)」之中。如果一個平常月刷 2,000 美元的人,突然刷了 50,000 美元然後跑路,銀行將承擔巨大的呆帳損失。
2. 動態的「影子額度」
事實上,NPSL 並非無限額度。系統內部隨時都在為你計算一個「影子額度」。這個數字是基於你的申報收入、歷史還款紀錄、甚至你關聯銀行的流動性動態生成的。一旦你的刷卡行為瞬間擊穿了這條隱形的警戒線,FR 就會立刻被觸發。
二、 6 大高風險觸發地雷:大數據眼中的「危險信號」
根據內部風控邏輯分析,以下 6 種行為最容易被系統標記為高風險:
- 致命的退票紀錄 (Returned Payments):這是引爆 FR 最直接的導火線。自動扣款因餘額不足失敗,或手動開立的支票遭退回,在風控系統中被視為「流動性枯竭(Liquidity Crunch)」的最明確指標。就算只是你設定錯帳號的手誤,系統依然會亮起紅燈。
- 濫用「確認消費能力 (Check Spending Power)」工具:這個按鈕是為了大額採購前確認授權用的。若你在短時間內反覆輸入如 1萬、5萬、10萬美金等極端數字來「測試」自己的額度天花板,演算法會判定你出現了「亟需信用的絕望感(Credit Desperation)」,認為你急需巨款週轉。
- 異常的消費暴增 (Rapid Ramp-up in Spending):短期內消費金額出現無預警的爆發性成長。例如剛開卡的新手立刻刷卡購買數千美元的勞力士手錶或大量高價電子產品。
- 信用額度循環 (Cycling Credit Limit):例如你的額度只有 5,000 美元,你在一個月內刷爆、還清、再刷爆、再還清。這實質上讓銀行承擔了數倍的風險,且因為結算時間差,極易被懷疑為空頭支票欺詐(Check Kiting)或洗錢。
- 製造消費與套利 (Manufactured Spending):在超市大量購買預付卡(Gift Cards)或匯票(Money Orders)以套取開卡禮或點數。這些高流動性的現金等價物具備極高的反洗錢(AML)風險。
- 靜止帳戶的突發活躍 (Dormant Accounts):一張長達半年沒刷過的卡,突然在百思買 (Best Buy) 發生連續大額交易,極易被判定為帳戶遭駭客接管(Account Takeover)。
三、 實戰案例:台灣持卡人的 FR 驚魂與復活記
為了讓大家有更具體的認知,我們來看一位觀眾近期分享的真實經歷。這位身處台灣、使用 ITIN 使用美卡的觀眾朋友,完美示範了「精準踩雷」與「絕地復活」的完整過程。
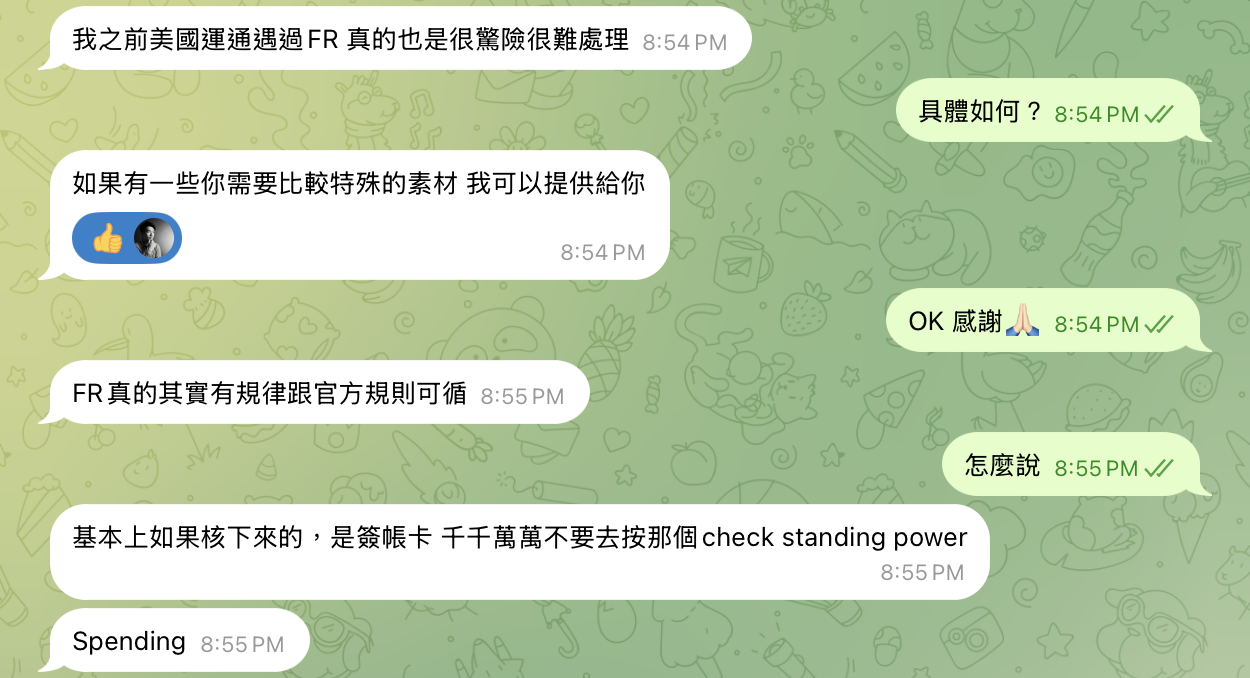
1. 觸發原因:Returned Payment + 大額消費的致命連擊
根據該觀眾的回報,他觸發 FR 主要是因為兩個關鍵動作在同一天疊加:
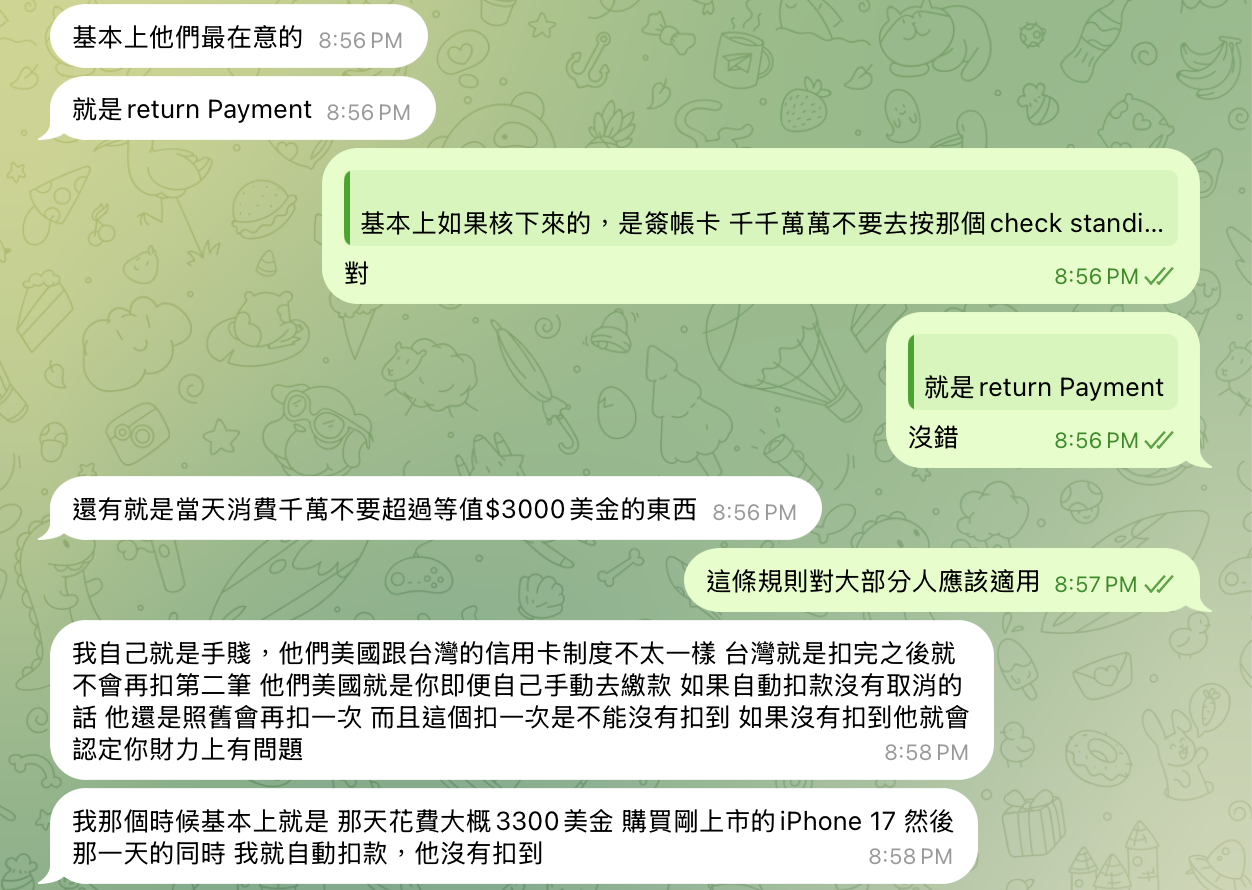
- 認知差異導致的退票:他已經手動繳清了卡費,但忘記取消系統的自動扣款(Auto-pay)。美國運通系統照常發起扣款,導致關聯的銀行帳戶餘額不足以支付這筆「多出來」的扣款,產生了致命的 Returned Payment 紀錄。
- 同日高額消費:就在退票發生的同一天,他花了約 $3,300 美金購買了剛上市的 iPhone 17。
系統的視角:「這個客戶剛發生扣款失敗(帳戶沒錢了),轉頭立刻去買高價、極易變現的電子產品,套現跑路風險極高!」於是,他的帳戶隨即被全面鎖死。
2. 審查攻防:NRA 身份如何提供文件?
由於該觀眾是居住在台灣的非美國稅務居民(NRA),他無法像美國本土居民那樣簽署 4506-C 表格讓銀行去國稅局調閱 W-2 稅表。他面臨的是流動性驗證(Liquidity Verification)。
- 提交文件:他最終提交了名下 Bank of America (BOA) 的紙本對帳單 (Paper Statements),證明自己帳戶內有充足的現金活水,最終成功通過了人工審核。
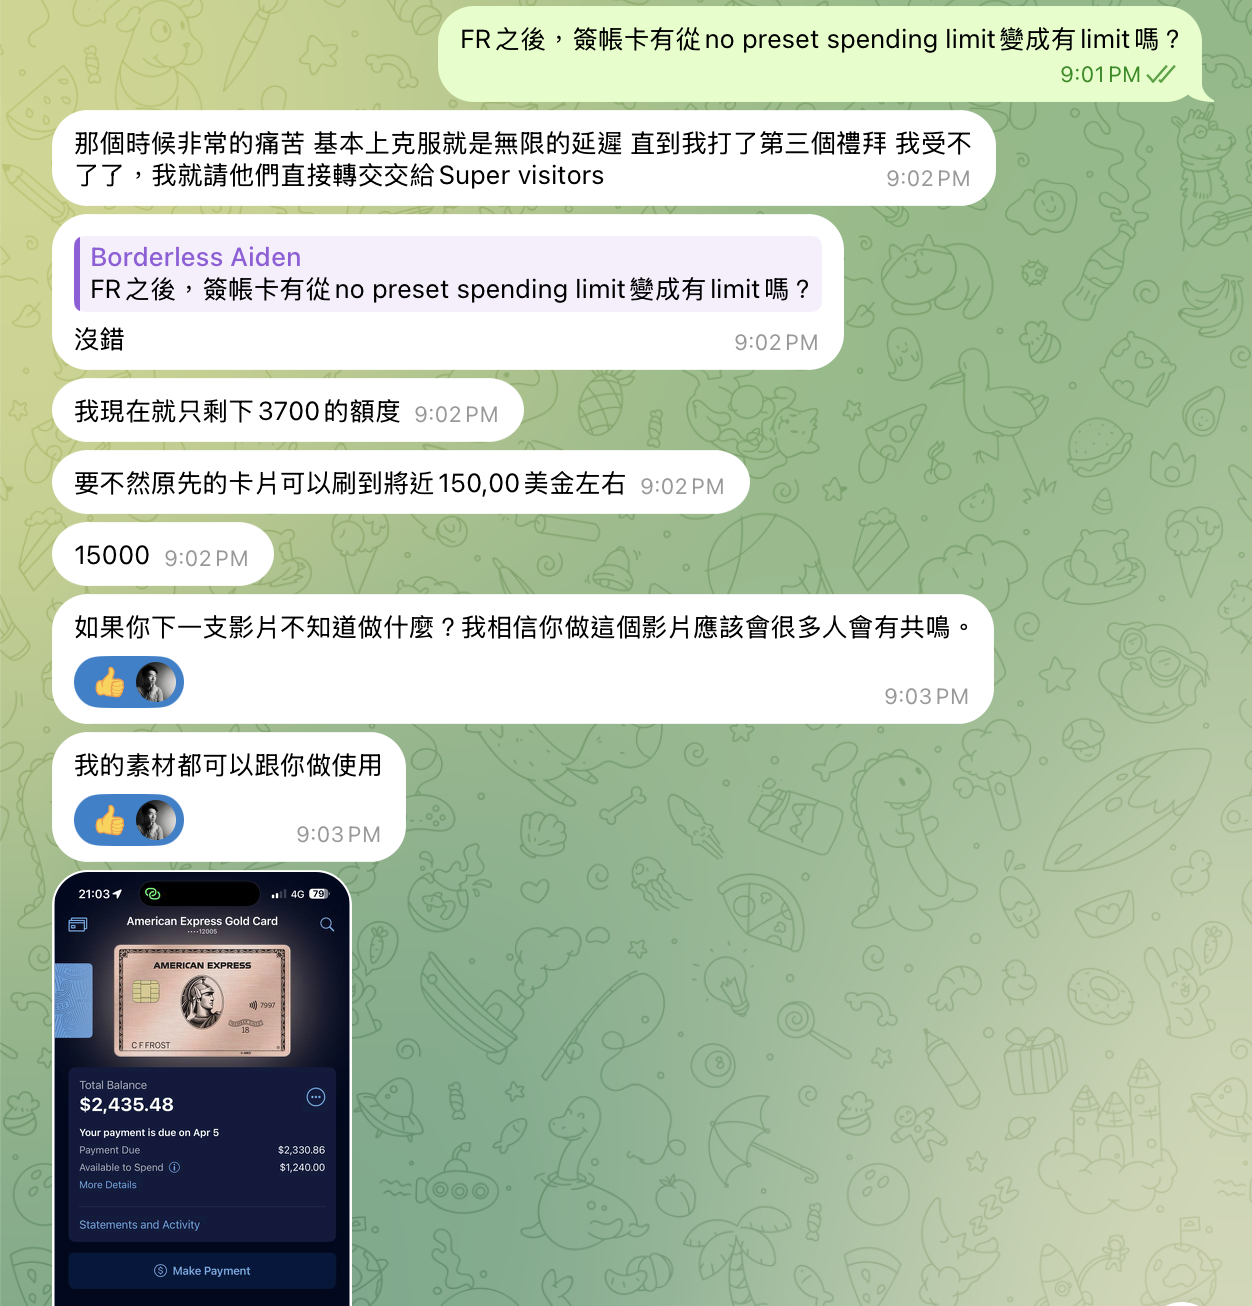
- 解決方案:過程遭遇了長時間的延宕。他主動要求將案件直接轉交給高級主管(Supervisor),才得以推進處理進度。
3. 最終結局:戴著腳鐐的無損恢復
雖然帳戶得以解鎖,點數也保住了,但美國運通祭出了典型的防禦性制裁:他原本那張「無預設額度」的簽帳卡,被強行加上了一個 $3,700 美元的硬性限額(Hard Limit)。
據他描述,在 FR 發生前,他原先的卡片可以刷到將近 15000 美金左右,如今卻被砍到只剩差不多五分之一。這印證了銀行在 FR 後為求自保的極端降額措施。
來自該觀眾給Amex信用卡新手的 2 條血淚建議:
1. 簽帳卡(Charge Card)千萬不要手賤去按 Check Spending Power!
2. 絕對要避免 Returned Payment(建議老老實實按照時間去自己手動繳納,避免扣款異常)。
四、 FR 審查後的 3 種最終結局
當你提交完文件後,承銷與合規團隊會給出以下三種裁定之一:
- 無損恢復 (Account Reinstatement):若申報收入誠實且流動性充裕,且查無惡意套利行為,帳戶權限與點數將完全解鎖並維持不變。
- 硬性限額與降額 (Imposition of Hard Limits):如同上述觀眾的案例,基於保守原則,簽帳卡可能被加上不可逾越的「硬性限額」,傳統信用卡也可能遭遇斷崖式降額(Credit Limit Decrease)。
- 強制關閉與點數沒收 (Involuntary Account Closure):若拒絕提供文件、查出申請時虛假陳述收入,或存在洗錢嫌疑,美國運通將立即終止合約,沒收帳戶內全數 MR 點數,並可能列入永久黑名單。
五、 常見問題解答 (FAQ)
Q1:FR 財務審查跟一般的「刷卡被拒 (Decline)」或「防盜刷警示 (Fraud Alert)」有什麼區別?
完全不同。防盜刷警示是為了保護「持卡人」,通常只要回覆一封簡訊或接聽電話確認是本人刷卡即可解鎖。而 FR 是為了保護「發卡銀行」,銀行質疑的是你的整體償還能力,因此會「全線凍結」你名下所有的卡片與點數,且必須進入繁瑣的文件審計程序。
Q2:如果我拒絕提供 4506-C 稅表授權,或者我根本沒有美國稅表怎麼辦?
對於在美國本土有 SSN 的持卡人,拒絕簽署 4506-C 幾乎 100% 會導致帳戶被立即強制關閉。對於像 ITIN 持卡人或 NRA,你必須第一時間與 FR 專員溝通,說明自己並非美國稅務居民,並主動詢問是否能改用美國銀行支票帳戶的對帳單(Bank Statements)或其他合格的翻譯資產證明來替代流動性驗證。
Q3:在 FR 凍結期間,我的 MR 點數 (Membership Rewards) 會怎樣?會被沒收嗎?
在審查期間,你帳戶內的所有 MR 點數會被徹底鎖死,無法進行任何轉帳或兌換。如果你成功通過審查,點數會原封不動地解凍。但如果審查結果是關卡,且銀行判定你涉及虛假陳述或違規操作,Amex 有權依據條款沒收你帳戶內的所有點數。
Q4:為什麼我的卡在 FR 後被加上了 Hard Limit(硬性限額)?以後能拿掉嗎?
這是 Amex 為防止呆帳所採取的「防禦性限額」機制。如果你原本申報的收入與查核結果有落差,或是你的資金流動性被評估為較弱,就會被加上限額。通常你需要維持一段時間極其良好且全額繳清的消費還款紀錄後,才能申請重新評估並移除該限額。
Q5:聽說只要資產夠多(例如帳戶裡有百萬美金),就不會被觸發 FR?
這是一個迷思。Amex 的動態風控系統監控的是「行為偏離值」與「異常信號」。即使你資產雄厚,若出現了 Returned Payment,或是短時間內消費模式出現巨大且不合理的改變,系統的自動化警報依然會不留情面地將你送進財務審查階段。
Q6:FR 會在我的美國信用報告(Credit Report)上留下紀錄或降低我的信用分數嗎?
FR 本身是銀行的內部合規審查,不會作為一個「負面標記」直接上報給三大信用局。然而,如果 FR 導致你的信用卡額度被大幅調降(導致你的信用利用率 Credit Utilization 飆升),或者最終導致帳戶被強制關閉,這兩個「後果」將會打擊你的美國信用分數。
Q7:如果只有一張卡出現異常消費,FR 會影響我其他的美國運通卡嗎?
會的。Amex 採取的是「投資組合牽連(Portfolio-wide Impact)」策略。因為他們評估的是你這個「人」的信用風險,所以一旦啟動 FR,會一舉凍結你名下所有的帳戶,包含個人信用卡、簽帳卡、商業卡甚至是關聯的附屬卡。
Q8:我可以在 FR 審查期間申請新的美國運通信用卡嗎?
絕對不可以。在 FR 期間,你的整個帳戶資料庫(Profile)處於凍結狀態。任何新的信用卡申請不僅會被自動拒絕,甚至可能被審查員視為你在「極度渴求信用」,反而加重他們對你資金斷鏈的懷疑。