核心結論:大額消費的「隱形防護罩」 (The Direct Answer)
對於剛拿到 ITIN 或剛開始建立美國信用記錄的新手來說,第一張信用卡的額度通常較低(例如 $300 – $500)。這種低額度會導致信用額度利用率 (Credit Utilization) 大幅升高,進而對信用分數產生負面的重擊。在我過去 2 年建立美國信用檔案的實戰過程中,簽帳卡一直是我突破這個瓶頸的最核心支付工具。
簽帳卡 (Charge Card) 是一個極為有效的解決方案:
- 特性:它具有無預設消費額度 (No Preset Spending Limit) 的特性,且在多數主流信用評分模型中,其欠款通常不計入個人的信用額度利用率。
- 效果:這意味著即使您進行了超大額的消費,您的信用報告上顯示的「額度利用率」依然可以保持在極低的健康水平。
一、 新人的挑戰:低額度的限制 (The Problem)
許多非美國居民的第一張入門卡(如 Capital One Platinum 或 Quicksilver)起步額度可能只有 $500 美元。
- 場景:您計劃購買一台 $800 的新款手機或支付一筆稅費。
- 結果:不僅可能無法單次刷過,即使您分次刷卡或提前還款,只要結帳日 (Statement Date) 時留有高額的結餘,您的信用利用率就會瞬間飆升(例如超過 60%)。
- 後果:在 FICO 評分模型中,信用利用率的權重佔比高達 30%。長期保持高利用率(例如超過 30%)會顯著拖累您的信用評分,大幅增加後續申請高階信用卡的難度。
二、 簽帳卡的機制:如何運作? (The Solution)
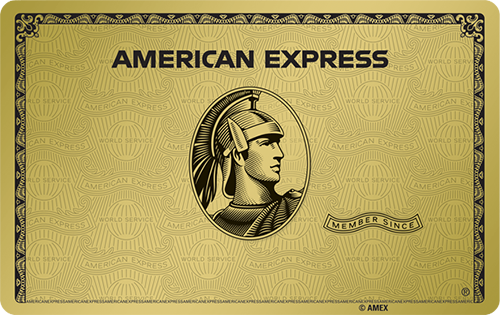
美國運通 (Amex) 經典的綠卡 (Green)、金卡 (Gold) 與白金卡 (Platinum) 均屬於簽帳卡 (Charge Card) 體系,這與傳統的信用卡 (Credit Card) 有著本質上的不同。
1. 無預設額度 (No Pre-Set Spending Limit)
重要說明: 無預設額度並不代表「消費無上限」。您的購買力會由 Amex 根據您的使用頻率、還款歷史、信用記錄以及其他財力因素進行動態調整。建議在日常管理這些大額開銷時,保持在單一、純淨且安全的專屬網路環境下登入帳戶,這不僅能降低因 IP 異常而觸發的帳號風控機率,更能幫助您穩健地培養並提升這套動態消費額度。
2. 不計入利用率計算 (Utilization Logic)
這是其最核心的護城河優勢。在主要的信用評分模型中,簽帳卡的當期結餘通常不會被計入「總信用額度利用率」的分母與分子計算中。
- 實戰案例:
- 您持有 $500 額度的 Capital One 以及一張 Amex 金卡。
- 您使用金卡消費了 $2,000 美元,而 Capital One 保持零消費。
- 信用報告顯示:系統判定您的循環信用卡總額度為 $500,已使用 $0。您的利用率完美維持在 0%。
- 結論:您順利完成了大額的商業或個人消費,同時將信用分數的穩定性保護得滴水不漏。
三、 注意事項:避免額外成本 (Important Warnings)
簽帳卡的設計初衷為「每月全額還款」。為了確保財務健康,請務必留意以下功能:
1. Pay Over Time (彈性分期功能)
- 機制:Amex 允許持卡人對特定金額以上的消費進行分期,而非強制全額還款。
- 成本:如果選擇不全額還清,未還部分將產生循環利息,年利率 (APR) 通常較高(具體請參考官方 Rates & Fees)。
- 建議:強烈建議將簽帳卡視為「必須全額還款」的紀律工具。您可以在帳戶設置中主動管理或關閉此功能的偏好。
2. Plan It (專案分期計畫)
- 機制:允許將特定的大額消費單獨轉為固定期數的分期付款。
- 成本:雖然表面上可能顯示為「無利息 (0% APR)」,但通常會收取一筆固定的月度計畫費用 (Monthly Plan Fee)。
- 建議:除非 Amex 提供免手續費 ($0 Plan Fee) 的特殊定向促銷,否則每月全額還清 (Pay in Full) 通常是成本最低且最穩妥的財務選擇。
四、 哪張簽帳卡適合你? (Recommendation)
對於跨國玩家與 ITIN 持有者,這三張卡的定位截然不同:
| 卡片 | 年費 | 推薦指數 (ITIN) | 適用場景 |
|---|---|---|---|
| Amex Green | $150 | 星星星星星 | 全球旅行/交通/餐廳 3x 回饋,海外接受度高,適合入門與長期持有。 |
| Amex Gold | $325 | 星星星 | 全球餐廳 4x 回饋極強,超市 4x 僅限美國。適合餐飲消費高的用戶。 |
| Amex Platinum | $895 | 星星 | 年費較高,適合高頻差旅人士或能充分利用各類報銷福利的進階玩家。 |
實戰策略建議:
由於 Amex 推出了同系列開卡獎勵的限制條款 (Family Language),如果您期望最大化獲取每一張卡片的迎新開卡禮,強烈建議遵循 「由低到高」 的申請順序 (Green -> Gold -> Platinum)。因為先行持有高階卡,通常會導致您永久失去申請同系列低階卡獎勵的資格。
本文資訊基於發佈時的 Amex 規則與信用評分模型整理。產品福利與費率可能變動,請以發卡機構官網資訊為準。
YouTube影片: